


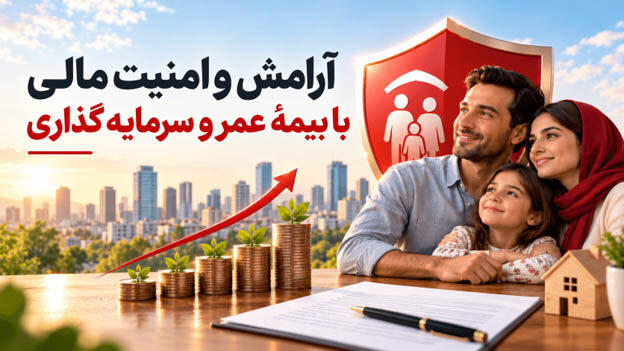
اقتصاد ایرانی: افزایش هزینه های زندگی باعث شده تا بسیاری از خانواده ها در آینده علاوه بر تامین مخارج روزانه خود به دنبال راهی برای حمایت مالی باشند. بیمه عمر و سرمایه گذاری یکی از گزینه هایی است که امکان پس انداز تدریجی را در کنار پوشش بیمه ای فراهم می کند. این بیمه نامه فقط برای تامین سرمایه در دوران بازنشستگی نیست. همچنین می تواند در مواقعی مانند فوت، از کارافتادگی یا ابتلا به برخی بیماری ها از بیمه شده یا خانواده وی حمایت مالی کند. البته میزان این حمایت بستگی به پوشش های انتخابی و شرایط قرارداد دارد.
اقتصاد ایران:
بیمه عمر و سرمایه گذاری چگونه باعث ایجاد پس انداز و امنیت مالی می شود؟
بیمه عمر و سرمایه گذاری دو کارکرد اصلی دارند. ایجاد ذخایر برای آینده و ارائه پوشش بیمه ای در برابر خطرات خاص. بدین ترتیب بیمه گذار می تواند با پرداخت حق بیمه در دوره های تعیین شده برای اهداف بلندمدت مالی خود برنامه ریزی کند. سازوکار این بیمه نامه به این صورت است که بخشی از حق بیمه پرداختی پس از کسر هزینه های مربوط به پوشش بیمه ای و سایر هزینه های قرارداد به تشکیل اندوخته اختصاص می یابد. این ذخیره به مرور زمان بر اساس شرایط بیمه نامه و مزایای آن تغییر می کند.
به عنوان مثال فردی را تصور کنید که از ابتدای استخدام هر ماه مبلغ مشخصی را به بیمه عمر اختصاص می دهد. در صورت ادامه قرارداد در دراز مدت می تواند از پس انداز ایجاد شده برای مصارفی مانند تامین بخشی از هزینه های بازنشستگی یا تحصیل فرزندان استفاده کند. از طرفی در صورت وقوع حادثه تحت پوشش در طول مدت اعتبار بیمه نامه، شرکت بیمه موظف به انجام تعهدات مندرج در قرارداد می باشد. این ترکیب پس انداز و پوشش بیمه ای تفاوت اصلی این محصول با روش های معمول پس انداز است.
بیمه عمر تحت چه شرایطی از شما و خانواده تان حمایت مالی می کند؟
یکی از مهمترین ویژگی های بیمه عمر، حمایت مالی در مواقعی است که درآمد یا وضعیت اقتصادی خانواده تحت تاثیر قرار می گیرد.
پوشش بیمه عمر بسته به شرکت بیمه و طرح انتخابی می تواند شامل موارد زیر باشد:
- مرگ: در صورت فوت بیمه شده در مدت اعتبار قرارداد، سرمایه فوت طبق شرایط بیمه نامه به ذینفعان تعیین شده پرداخت می شود.
- مرگ بر اثر تصادف: در صورت انتخاب پوشش اضافی مربوطه، امکان پرداخت سرمایه بیشتر به ذینفعان وجود دارد.
- بیماری های خاص: برخی از طرح ها برای بیماری های مشخص شده در قرارداد مبلغ ثابت یا غرامت پرداخت می کنند.
- ناتوانی: در صورت داشتن پوشش مربوط و احراز شرایط آن، بیمه شده ممکن است از پرداخت حق بیمه معاف و یا خسارت دریافت کند.
- ناتوانی ناشی از تصادف: برخی از بیمه نامه ها امکان دریافت غرامت در صورت بروز حادثه و خسارات مشمول قرارداد را فراهم می کنند.
به عنوان مثال، اگر شخصی تامین کننده اصلی هزینه های خانواده باشد، مزایای فوت بیمه عمر می تواند مقداری از فشار مالی بر بازماندگان پس از فوت وی را کاهش دهد. البته تمامی این پوشش ها به صورت خودکار در تمامی بیمه نامه ها لحاظ نمی شود. محدودیت تعهدات، محدودیت سنی، استثنائات و شرایط پرداخت خسارت باید قبل از خرید بررسی شود.
صندوق بیمه عمر چه زمانی به کارتان می آید؟
پس انداز بیمه عمر می تواند برای اهداف بلندمدت مالی مانند تامین بخشی از هزینه های بازنشستگی، تحصیل فرزندان و یا ایجاد حمایت مالی مورد استفاده قرار گیرد. اما میزان سرمایه نهایی به میزان و مدت پرداخت حق بیمه، هزینه های قرارداد و سود متعلق به اندوخته بستگی دارد.
بخش های سود بیمه عمر چیست؟
در بیمه عمر و تشکیل سرمایه، سود معمولاً از دو قسمت تشکیل شده است:
- سود فنی علی الحساب: سودی که بر اساس شرایط و ضوابط بیمه نامه در محاسبات پس انداز منظور می شود.
- مزایای مشارکت در مزایا: سهم بیمه گر از سود حاصل از فعالیت های بیمه و سرمایه گذاری طبق شرایط و ضوابط قرارداد.
نرخ مشارکت در سود از ابتدا ثابت نبوده و در سال های مختلف می تواند تغییر کند. به همین دلیل در بررسی پیشنهاد بیمه عمر باید بین مبالغ تضمینی و ارقام پیش بینی شده در جدول پس انداز تفاوت قائل شد.
آیا امکان برداشت پس انداز یا گرفتن وام وجود دارد؟
یکی از ویژگی های برخی از بیمه های عمر، امکان استفاده از ارزش بازخرید بیمه نامه است. بیمهگر میتواند با رعایت مفاد قرارداد، درخواست بازخرید کامل یا جزئی بیمهنامه را ارائه دهد. همچنین در بیمه نامه های واجد شرایط، امکان دریافت وام از محل ذخیره شده وجود دارد. این روش می تواند به بیمه گر کمک کند تا بخشی از نیازهای مالی خود را بدون فسخ قرارداد پوشش دهد.
البته گرفتن وام شرایط و هزینه های خاصی دارد. همچنین بازخرید زودهنگام بیمه عمر ممکن است باعث شود مبلغ دریافتی کمتر از کل حق بیمه پرداختی باشد. بنابراین، این بیمه نامه لزوما گزینه مناسبی برای نگهداری پولی نیست که ممکن است در کوتاه مدت به آن نیاز داشته باشید.
بیمه عمر بهتر است یا پس انداز بانکی؟
انتخاب بین بیمه عمر و پس انداز بانکی به هدف مالی فرد بستگی دارد. اگر دسترسی سریع به پول مهمترین اولویت باشد، سپرده بانکی ممکن است مناسب تر باشد. اما اگر فردی بخواهد علاوه بر تشکیل سرمایه از پوشش بیمه ای نیز برخوردار شود، بیمه عمر قابل تامل است.
در جدول زیر بیمه عمر و حساب پس انداز بانکی بر اساس شش معیار مختلف بررسی شده است.

لازم به ذکر است که بیمه عمر و حساب بانکی لزوما رقیب یکدیگر نیستند. داشتن مقداری پس انداز نقدی برای هزینه های غیرمنتظره، همراه با بیمه نامه بلندمدت، می تواند ترکیب متعادل تری از امور مالی خانواده را ایجاد کند.
قبل از انتخاب بیمه عمر به چه نکاتی توجه کنیم؟
خرید بیمه عمر یک تعهد مالی بلند مدت است. بنابراین تنها مبلغ سرمایه نهایی یا نرخ سود اعلامی نباید مبنای انتخاب قرار گیرد.
قبل از خرید بهتر است موارد زیر را بررسی کنید:
- امکان پرداخت حق بیمه: مبلغی را انتخاب کنید که بتوانید در سال های آینده به طور منظم پرداخت کنید.
- مدت سیاست: مدت قرارداد را متناسب با اهدافی مانند بازنشستگی یا آینده فرزندان تعیین کنید.
- پوشش ها و حدود تعهدات: بررسی کنید که کدام خطرات پوشش داده شده است و شرکت بیمه چقدر پرداخت خواهد کرد.
- جدول سپرده و بازخرید: ارزش پیش بینی شده و تضمین شده بیمه نامه را در سال های مختلف بررسی کنید.
- اعتبار شرکت بیمه: وضعیت مالی، سوابق فعالیت و شرایط خدمات شرکت را در فرآیند تصمیم گیری در نظر بگیرید.
شرکت های مختلف بیمه محصولات مختلفی را در زمینه بیمه عمر عرضه می کنند و ممکن است شرایط آنها با یکدیگر متفاوت باشد. برای اطلاع از شرکت های فعال و بررسی اطلاعات آنها می توانید به لیست شرکت های بیمه به آدرس مراجعه کنید https://bimeh.com/companies رجوع شود
یکی از شرکت های فعال در این زمینه، بیمه پاسارگاد است که محصول «بیمه عمر و بیمه آینده» را ارائه می دهد. این بیمه نامه با هدف تشکیل اندوخته و ارائه پوشش بیمه ای طراحی شده است و می تواند یکی از گزینه های قابل تایید برای افرادی باشد که قصد برنامه ریزی مالی بلندمدت را دارند. برای آشنایی بیشتر با این شرکت و سایر خدمات آن می توانید به صفحه مراجعه کنید استعلام بیمه پاسارگاد مراجعه به قبل از انتخاب نهایی، دریافت جدول رزرو و شرایط اختصاصی طرح بیمه عمر مورد نظر الزامی است.
پس انداز برای آینده، پشتیبانی برای روزهای سخت
برنامه ریزی مالی فقط جمع آوری پول نیست. حفاظت از خانواده در برابر حوادث غیرمترقبه نیز بخشی از این برنامه ریزی است. بیمه عمر و سرمایه گذاری در قالب یک قرارداد سعی در پوشش این دو نیاز دارد. با این حال، انتخاب درست زمانی اتفاق می افتد که میزان حق بیمه، پوشش ها، مدت قرارداد و ارزش بازخرید با شرایط و اهداف مالی فرد هماهنگ باشد. در چنین شرایطی بیمه عمر می تواند علاوه بر کمک به ذخیره سازی، پشتوانه ای برای مدیریت برخی ریسک های مالی در آینده باشد.



گفتگو در مورد این post