

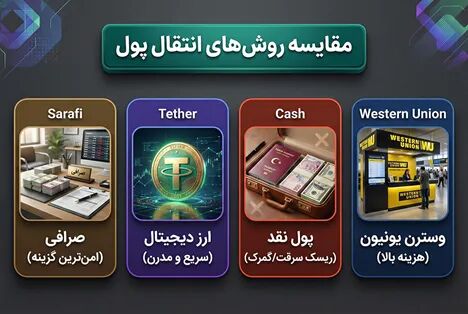
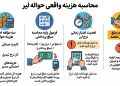
انتقال وجه از ایران به ترکیه از طریق صرافی معمولا با استعلام نرخ تبدیل، ثبت مشخصات فرستنده و گیرنده، پرداخت مبلغ توافق شده و تسویه حواله در ترکیه انجام می شود. هزینه نهایی نیز به نرخ لیر، هزینه های مبادله ای و هزینه های احتمالی روش انتقال بستگی دارد. بنابراین، مبلغ پرداختی توسط فرستنده لزوماً برابر با ارزش اسمی حواله نیست.
زمان واریز به نحوه تسویه و شرایط اجرای سفارش نیز بستگی دارد. برای اینکه بتوانید هزینه را با دقت بیشتری محاسبه کنید و بدانید پول در چه مسیری طی می شود، لازم است ابتدا اجزای قیمت حواله را بدانید و سپس با مکانیزم ثبت سفارش، اطلاعات بانک مقصد و فرآیند تسویه آن آشنا شوید.
| موضوع | نکته کلیدی |
|---|---|
| اجزای هزینه حواله | نرخ تبدیل لیر به تومان، کارمزد تبدیل و هزینه های احتمالی انتقال پول از ایران به ترکیه |
| مبلغ پرداختی را محاسبه کنید | مبلغ حواله به لیر را در نرخ فروش هر لیر ضرب کنید و هزینه های تایید شده مستقل را اضافه کنید. |
| نرخ ارز اعتباری | قبل از پرداخت اعتبار نرخ اعلامی و مبلغ نهایی را مجدداً تایید کنید. |
| اطلاعات مورد نیاز | مشخصات فرستنده و گیرنده و در صورت لزوم مدارک هویتی یا منبع وجوه |
| شماره IBAN ترکیه | شماره شبای ترکیه 26 کاراکتر دارد و با TR شروع می شود. نام گیرنده نیز باید با مشخصات بانکی مطابقت داشته باشد. |
| روش تسویه حساب | اسکان داخلی در ترکیه و انتقال بین المللی از طریق مسیرهایی مانند سوئیفت هزینه و زمان یکسانی ندارد. |
| زمان سپرده گذاری | روش تسویه، ساعات کاری، تعطیلات بانکی، کامل بودن اطلاعات و بررسی های احتمالی در زمان انتقال موثر است. |
| ردیابی حواله | رسید پرداخت و شناسه سفارش را نزد خود نگه دارید و قبل از تایید مبلغ دریافتی، زمان تقریبی و شرایط اصلاح اطلاعات را مشخص کنید. |
1. قیمت حواله لیر چگونه محاسبه می شود؟
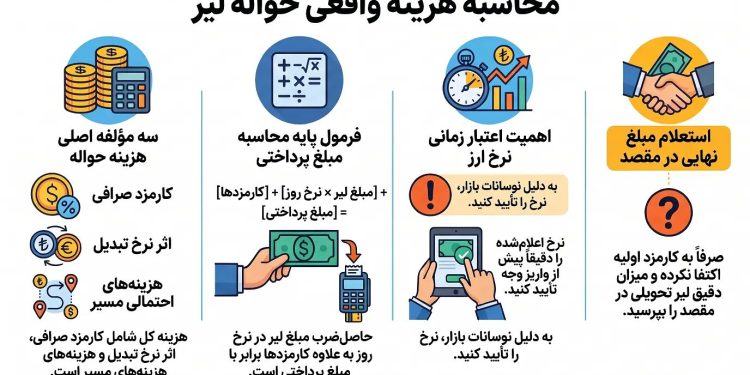
انتقال پول از ایران به ترکیه از طریق صرافی شامل مبلغی است که لزوماً فقط شامل کارمزد نیست. نرخ تبدیل ارز و هزینه های احتمالی حواله نیز در مبلغ نهایی نقش دارد. به همین دلیل، مقایسه این دو پیشنهاد زمانی منطقی است که مشخص شود هر کدام دقیقاً چه چیزی را با چه هزینه ای ارائه می دهند.
تبدیل لیر به تومان و صحت قیمت
نرخ تبدیل تعیین می کند که چقدر تومان برای پوشش مبلغ حواله به لیر لازم است. از آنجایی که ممکن است این نرخ تغییر کند، باید بدانید قیمت اعلام شده تا چه زمانی معتبر است و در چه مرحله ای نهایی می شود. در صورت تاخیر بین استعلام و پرداخت، نرخ نهایی را قبل از واریز مجدد تایید کنید.
هنگام سفارش حواله لیر ترکیهبه مبلغ نهایی پرداختی توجه کنید نه فقط به نرخ اعلام شده در ابتدای مذاکره.
هزینه مبادله و هزینه های احتمالی مسیر
هزینه حواله معمولاً از سه جزء تشکیل شده است:
- هزینه خدمات: ممکن است مبلغ ثابت، درصد یا بسته به میزان و نحوه انتقال پول از ایران به ترکیه باشد.
- اثر نرخ ارز: تفاوت در نرخ ارز ارائه شده توسط صرافی ها می تواند هزینه ارائه همان مقدار لیر را تغییر دهد، حتی اگر کارمزد جداگانه ای دریافت نشود.
- هزینه مسیریابی: بسته به روش تسویه، ممکن است کارمزد بانکی یا کارگزاری وجود داشته باشد. این هزینه برای همه نقل و انتقالات اعمال نمی شود.
طبق مقاله حواله لیر ترکیه از سایت صرافی احمدیانی:
توجه داشته باشید که قیمت حواله لیر به تومان و کارمزدی که صرافی لیر دریافت می کند، شامل کارمزد تبدیل ارز و همچنین هزینه انتقال لیر به ترکیه است.
مبلغ پرداختی و مبلغ دریافتی را محاسبه کنید
برای برآورد اولیه، مبلغ حواله به لیر را در نرخ فروش هر لیر به تومان ضرب کنید. نتیجه مبلغ اولیه مورد نیاز برای ارائه حواله است. سپس کارمزد مستقلی را که صرافی تایید کرده است به آن اضافه کنید.
اگر کارمزدی از اصل حواله کسر شد، باید تاثیر آن را روی مبلغی که به حساب گیرنده می رسد نیز در نظر بگیرید. به همین دلیل، هنگام استعلام، فقط نپرسید «هزینه چقدر است؟»؛ مبلغ نهایی را که باید پرداخت شود و مقدار لیر مورد انتظار در مقصد را مشخص کنید.
2. پس از ثبت سفارش، حواله در ترکیه چگونه تسویه می شود؟
هنگام انتقال وجه از ایران به ترکیه از طریق صرافی، پس از توافق بر سر مبلغ و نرخ، نوبت به ثبت اطلاعات و اجرای سفارش می رسد. با این حال، انتقال از طریق صرافی لزوما به معنای انتقال مستقیم بانکی از حساب ایرانی فرستنده به حساب ترکیه ای گیرنده نیست. مسیر تسویه حساب به روش ارائه شده توسط بورس و ترتیبات اجرایی آن بستگی دارد.
ثبت سفارش و بررسی اطلاعات فرستنده
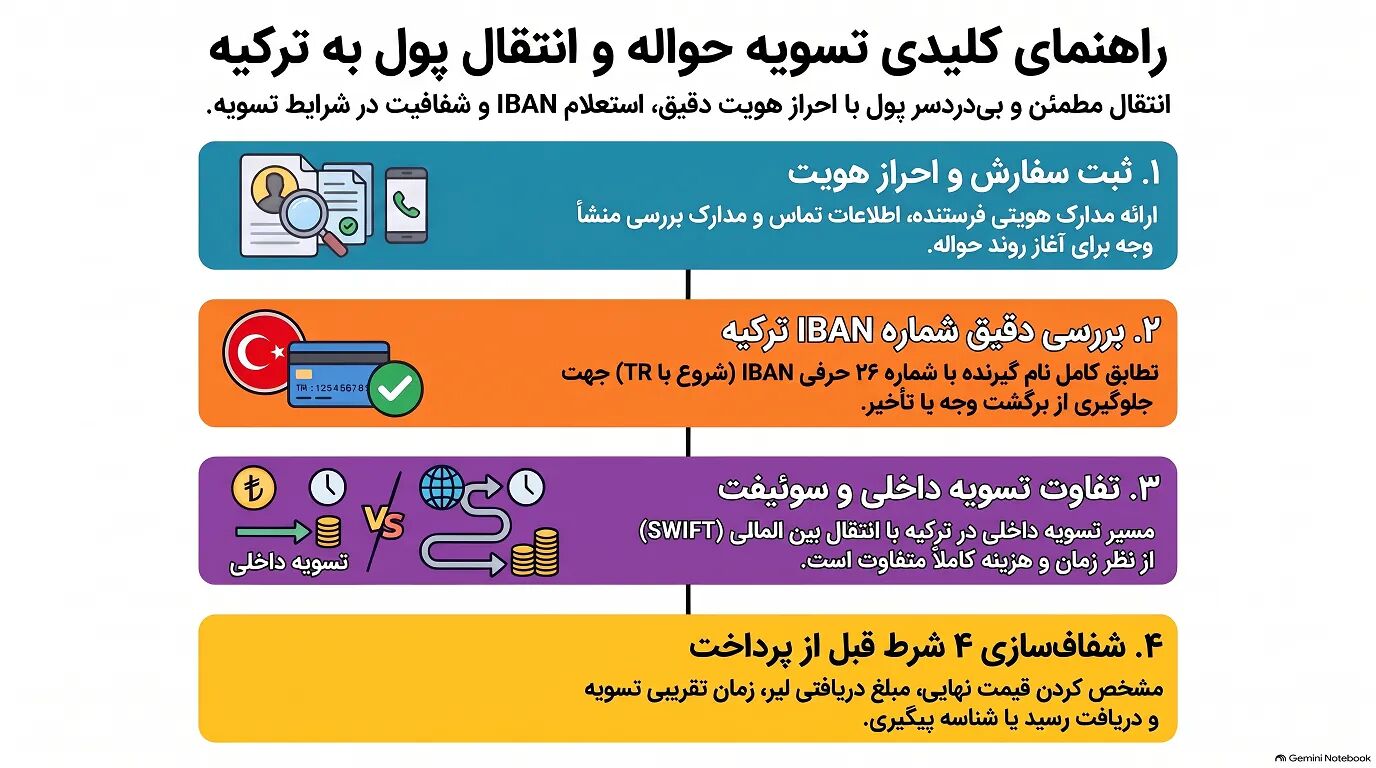
برای ثبت حواله، صرافی اطلاعات لازم در مورد فرستنده، گیرنده و مبلغ حواله از ایران به ترکیه را دریافت می کند. مدارک هویتی فرستنده، اطلاعات تماس یا اسناد اضافی نیز ممکن است برای احراز هویت و تأیید مبدأ پرداخت درخواست شود. اسناد دقیق به معیارها و روند ارائه دهنده خدمات بستگی دارد.
نقش IBAN در واریز به حساب بانکی ترکیه
برای واریز به حساب بانکی در ترکیه، یکی از اطلاعات اصلی، شماره IBAN یا شبا گیرنده است. IBAN ترکی دارای 26 کاراکتر است و با TR شروع می شود. نام کامل گیرنده نیز باید با مشخصات ثبت شده در بانک مطابقت داشته باشد.
قبل از نهایی کردن سفارش، شماره IBAN و نام صاحب حساب را به دقت بررسی کنید. اشتباه در اطلاعات مقصد ممکن است باعث تاخیر، بازپرداخت یا نیاز به تغییر سفارش شود. زمان و شرایط اصلاح نیز به وضعیت حواله و روند اجرای آن بستگی دارد.
طبق راهنما بانک مرکزی جمهوری ترکیه:
فرمت IBAN ترکیه نیز در صفحه وب سوئیفت موجود است.
ساختار IBAN ترکیه نیز در صفحه وب سوئیفت موجود است.
تفاوت بین تسویه حساب داخلی در ترکیه و انتقال بانکی بین المللی
مسیر انتقال بر هزینه، اطلاعات مورد نیاز و زمان واریز تأثیر می گذارد. در یک روش، تسویه نهایی ممکن است از طریق یک مسیر پرداخت داخلی در ترکیه انجام شود. از طرف دیگر، نقل و انتقالات بانکی بین المللی، از جمله مسیرهای مبتنی بر سوئیفت، ممکن است در این فرآیند دخیل باشند. این دو روش را نباید از نظر زمان و هزینه یکسان فرض کرد.
3. فاصله پرداخت تا واریز نهایی به چه عواملی بستگی دارد؟
در انتقال پول از ایران به ترکیه از طریق صرافی، پرداخت، اجرای عملیات تسویه حساب و ثبت مبلغ در حساب گیرنده الزاماً اتفاقی همزمان نیست. ممکن است سفارش پرداخت شده باشد، اما انتقال یا ثبت نهایی پرداخت همچنان ادامه دارد.
مراحل پس از پرداخت و تایید سفارش
پس از پرداخت، صرافی روند انتقال را طبق روش توافقی پیگیری می کند. زمان مورد نیاز بستگی به مسیر تسویه حساب، بانک مقصد، زمان ثبت سفارش و کامل بودن اطلاعات دارد. دریافت رسید پرداخت یا شناسه رهگیری نیز به شما این امکان را می دهد که در صورت تاخیر سفارش خاصی را استعلام کنید.
ساعات کاری و دلایل تاخیرهای احتمالی
ثبت سفارش خارج از ساعات پردازش، تعطیلات بانکی، مغایرت اطلاعات گیرنده یا نیاز به بررسی بیشتر می تواند بر زمان سپرده گذاری تأثیر بگذارد. به همین دلیل زمان اعلام شده باید به عنوان تخمینی برای همان سرویس در نظر گرفته شود نه تضمینی برای تمامی روش های انتقال وجه از ایران به ترکیه.
4. قبل از تایید انتقال پول از ایران به ترکیه چه شرایطی باید مشخص باشد؟
قبل از پرداخت برای انتقال وجه از ایران به ترکیه از طریق صرافی، مطمئن شوید که در جزئیات مالی و عملیاتی سفارش ابهامی وجود ندارد. چهار مورد زیر مهم ترین هستند:
- قیمت نهایی: مبلغ قابل پرداخت، نرخ معتبر و هزینه مستقل باید مشخص باشد.
- مبلغ دریافتی: باید مشخص شود که چقدر لیر به حساب مقصد می رسد و آیا امکان کسر کارمزد دیگری وجود دارد یا خیر.
- روش تسویه و زمان: مسیر انتقال و زمان تقریبی اعلام شده را از بورس بخواهید.
- رسید و پیگیری: برای پیگیری وضعیت حواله، رسید پرداخت و شناسه سفارش را نگه دارید.
در صورت وجود اشتباه در نام گیرنده یا IBAN بلافاصله با صرافی تماس بگیرید. تا زمانی که وضعیت حواله مشخص نشده است، نباید تصحیح اطلاعات یا برگشت پول را قطعی و فوری فرض کرد.
خلاصه
در نهایت انتقال وجه از ایران به ترکیه از طریق صرافی زمانی با هزینه و ریسک کمتری انجام می شود که قبل از ثبت سفارش، تمامی جزئیات مالی و عملیاتی مشخص باشد. نرخ تبدیل لیر به تومان، کارمزد سرویس، مبلغ نهایی قابل پرداخت و مبلغ دریافتی در حساب مقصد مهم ترین مواردی است که باید بررسی کنید. همچنین ثبت صحیح اطلاعات گیرنده، انتخاب روش تسویه با توجه به شرایط حواله و دریافت رسید معتبر به پیگیری بهتر حواله کمک می کند. قبل از واریز وجه، شرایط چند صرافی را با هم مقایسه کنید تا با اطلاع از هزینه واقعی و زمان تقریبی تسویه حساب، مناسب ترین روش انتقال پول به ترکیه را انتخاب کنید.



گفتگو در مورد این post