


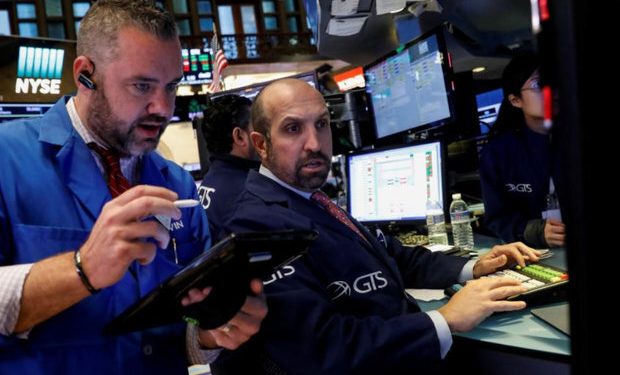
بازار؛ گروه بین الملل: “خریداری وجود ندارد، هیچ کس، صفر!” این عبارت ترسناک یک تیتر زرد رسانه ای نیست; بلکه مخفی ترین و تکان دهنده ترین هشدار اندیشکده های غول بانکی وال استریت، گلدمن ساکس، به بازارهای مالی جهان در پاییز 1405 است. در زمانی که هیولای بدهی ملی آمریکا رکورد وحشتناکی را شکسته و از آستانه تاریخی 40 تریلیون دلار عبور کرده است و بیش از 1.2 تریلیون دلار در بازار بدهی های قبلی را می پردازد. اسناد بدهی 10-30 ساله در واشنگتن با پدیده شوم “انجماد مطلق تقاضا” مواجه است. بانک های مرکزی جهان دیگر پیاز را برای بدهی فدرال خرد نمی کنند و وال استریت نیز حاضر نیست قمار سه دهه واشنگتن را بیمه کند.
“خریداری وجود ندارد، هیچ کس، صفر!” این عبارت ترسناک یک تیتر زرد رسانه ای نیست. بلکه مخفی ترین و تکان دهنده ترین هشدار اندیشکده های غول بانکداری وال استریت، گلدمن ساکس، به بازارهای مالی جهان در پاییز 1405 است.
ناقوس مرگ در اتاق های تاریک وال استریت. زمانی که حراج های خزانه متوقف شد
آنچه که تحلیلگران ارشد گلدمن ساکس در پاییز 1405 روی میز سرمایه گذاران بین المللی قرار دادند، یک نوسان ساده در تابلو قرمز بورس نیویورک نیست. در عوض، گزارش کالبد شکافی حمله قلبی عمیق ترین و امن ترین بازار مالی در جهان است. اصطلاح «تقاضای صفر» برای اوراق خزانه 10، 20 و 30 ساله دقیقاً حراجی است که بانک های مرکزی برای گرفتن قطعه ای صف می کشیدند، حالا با صندلی های خالی و سرمایه گذاران فراری مواجه شده اند. شکاف معروف به “دم حراج” در آخرین حراج های خزانه داری در واشنگتن به طرز وحشتناکی باز شد. به طوری که دلالان بزرگ اولیه مجبور شدند با اعمال تخفیف های تحقیرآمیز و نرخ های بازده نجومی این اوراق متورم را بپذیرند تا آبروی مالی آمریکا در جهان یک شبه دمیده نشود.
این انجماد مطلق در بخش سررسیدهای بلند، بازیگران بازار را با یک حقیقت تلخ و وحشیانه روبرو کرده است: اعتبار نامحدود واشنگتن در قرن بیستم برای فروش رویاهای سی ساله به پایان رسیده است. حفظ یک سند کاغذی با سررسید 30 ساله، در دورانی که پیش بینی تورم و وضعیت سیاسی واشنگتن حتی برای شش ماه آینده دشوار است، دیگر یک “سرمایه گذاری مطمئن” نیست، بلکه خودکشی مالی برای صندوق های بازنشستگی و بیمه است. وال استریت دیگر حاضر نیست بار حماقت مالی سیاستمداران مستقر در واشنگتن را به دوش بکشد و این به معنای بستن دریچه نقدینگی در شریان های اقتصاد جهانی است.
در زمانی که هیولای بدهی ملی آمریکا رکورد وحشتناکی را شکسته و از آستانه تاریخی 40 تریلیون دلار عبور کرده است و سالانه بیش از 1.2 تریلیون دلار برای پرداخت سود بدهی های قبلی سوزانده می شود، بازار اسناد بدهی 10 تا 30 ساله واشنگتن با پدیده شوم «انجماد مطلق تقاضا» مواجه است. بانک های مرکزی جهان دیگر پیاز را برای بدهی فدرال خرد نمی کنند و وال استریت هم حاضر نیست قمار سه دهه واشنگتن را بیمه کند.
هیولای 40 تریلیون دلاری؛ آتش سوزی در بودجه و رکورد دیوانه کننده بهره 1.2 تریلیون دلاری
سوال بزرگ این است: چرا هیچ کس دیگر بدهی ایالات متحده را نمی خرد؟ پاسخ در کارنامه سیاه مالی خزانه داری نهفته است. آمارهای مالی ثبت شده تا اکتبر 1405 نشان می دهد که بدهی ناخالص ملی ایالات متحده از مرز وحشتناک 40 تریلیون دلار عبور کرده است و نسبت بدهی به تولید ناخالص داخلی به بیش از 125٪ رسیده است. یعنی خزانه داری آمریکا نه تنها بدهی های قبلی را مهار نکرده است، بلکه در هر ثانیه ده ها هزار دلار بدهی جدید از طریق دستگاه چاپ کاغذ به سیستم داده می شود. واشنگتن امسال با کسری بودجه خیره کننده 2 تریلیون دلاری دست و پنجه نرم می کند که چاره ای جز چاپ سیل اوراق قرضه جدید برای پوشش آن ندارد.
اما فاجعه بارترین بخش این فاجعه هزینه پرداخت سود است. تا پاییز 1405، بار مالی خدمات بدهی سالانه برای اولین بار در تاریخ مدرن آمریکا از 1.2 تریلیون دلار فراتر رفت. رقمی باورنکردنی که نه تنها کل بودجه نظامی پنتاگون را بلعیده است، بلکه از مجموع هزینه های زیرساختی، مراقبت های بهداشتی و آموزشی فدرال نیز فراتر رفته است. سرمایه گذاران نهادی با بزرگنمایی متوجه شده اند که دولت فدرال به طور موثر درگیر “طرح دولتی پونزی” شده است. مکانیزم ورشکسته ای که در آن دولت امروز باید میلیاردها دلار اوراق جدید منتشر کند تا سود بدهی های دیروز را پرداخت کند. در چنین باتلاقی، قفل کردن وجوه در تعهدات 30 ساله این نظام، شوخی تلخی است که کمتر مدیری جرات پذیرش آن را دارد.
برای سالها، ستون فقرات بدهیهای بیپایان آمریکا، اشتهای سیری ناپذیر غولهای آسیایی و کشورهای نفت خیز خاورمیانه برای انباشت داراییهای دلاری بود. اما داده های ارزی تا اکتبر 1405 نشان دهنده یک فرار بزرگ ژئوپلیتیکی از حیاط خلوت خزانه داری ایالات متحده است.
پکن و توکیو در حال فرار؛ پایه های خارجی دلار زیر پای خزانه فرو ریخت
برای سالها، ستون فقرات بدهیهای بیپایان آمریکا، اشتهای سیری ناپذیر غولهای آسیایی و کشورهای نفت خیز خاورمیانه برای انباشت داراییهای دلاری بود. اما داده های ارزی تا اکتبر 1405 نشان دهنده یک فرار بزرگ ژئوپلیتیکی از حیاط خلوت خزانه داری ایالات متحده است. چین، دومین اقتصاد بزرگ گیتی، دارایی های خود را از اوراق قرضه دلاری با سرعتی سرسام آور تخلیه کرده و دارایی های خود را به زیر مرز 700 میلیارد دلار رسانده است. این رقم کمترین میزان در دو دهه اخیر است. پکن ترجیح می دهد دلارها را برای ساخت زیرساخت های استراتژیک در سراسر جهان خرج کند یا صدها تن شمش طلای فیزیکی را در خزانه مخفی خود احتکار کند تا اینکه بدهی کشوری را که از تاکتیک دلاری علیه رقبا استفاده می کند، نگه دارد.
از سوی دیگر، ژاپن که زمانی خریدار بی چون و چرای بدهی های پنتاگون بود، گرفتار سقوط ارزش ین و افزایش نرخ بهره در داخل شده و دیگر بودجه ای برای پوشش چک های برگشتی آمریکا ندارد. با اضافه شدن خطر مصادره و انجماد ذخایر ارزی پس از رویدادهای ژئوپلیتیکی چند سال اخیر، سهم بازیگران خارجی در کیک عظیم اوراق قرضه آمریکا در پاییز 1405 به کمتر از 22 درصد کاهش یافته است.
چین، دومین اقتصاد بزرگ گیتی، دارایی های خود را از اوراق قرضه دلاری با سرعتی سرسام آور تخلیه کرده و دارایی های خود را به زیر مرز 700 میلیارد دلار رسانده است. این رقم کمترین میزان در دو دهه اخیر است.
تله بازده 5.4 درصد; پایان افسانه “سرمایه گذاری بدون ریسک” در وال استریت
عامل انفجاری دیگری که تقاضا برای اوراق بلندمدت را منجمد کرده است، ساختار آسیب شناسی بازدهی در بازار سرمایه است. در مهر 1405، بازدهی اوراق 10 ساله در محدوده 5.3 درصد و بازده اوراق 30 ساله در قله های بیش از 5.4 درصد قفل شده است. چرا وقتی یک سرمایه گذار می تواند پول خود را در ابزارهای فوق کوتاه مدت، حساب های بانکی یک شبه و وجوه بازار پول با بازده تضمین شده و بدون کوچکترین نگرانی دریافت کند، چرا میلیاردها دلار را در یک تعهد شناور 30 ساله مسدود می کند؟
علاوه بر این، در سالهای گذشته، خزانهداری ایالات متحده در کتابهای درسی اقتصاد بهعنوان «سرمایهگذاری بدون ریسک» تدریس میشد، اما هر سرمایهگذاری که در چند سال گذشته اوراق قرضه بلندمدت در ترازنامه خود داشته باشد، با زیانهای سنگینی مواجه شده است. هر جهش کوچک در نرخ بازدهی، ارزش بازار این اوراق را مانند یک تکه یخ در خورشید ذوب می کند. با تورم مزمن و چسبنده، سرمایه گذاران اکنون خواستار “حق بیمه تاخیر” بسیار بالاتری هستند تا بخواهند ریسک تعهد سه دهه واشنگتن را بپذیرند. رقمی که پرداخت برای بودجه ناچیز آمریکا مانند نوشیدن سم برای درمان تشنگی است.
از سوی دیگر، ژاپن که زمانی خریدار بی چون و چرای بدهی های پنتاگون بود، گرفتار سقوط ارزش ین و افزایش نرخ بهره در داخل شده و دیگر بودجه ای برای پوشش چک های برگشتی آمریکا ندارد.
دومینوی مرگبار ورشکستگی؛ از بحران مسکن تا فروپاشی خاموش بانک های محلی
پیام هشدار گلدمن ساکس به سالن های شیشه ای وال استریت محدود نمی شود. پیامدهای مرگ خریداران اوراق قرضه مستقیماً به خانه ها و مشاغل واقعی در آمریکا شلیک می شود. نرخ سود اسناد خزانه 10 ساله قطب نمای اصلی برای تعیین نرخ سود وام مسکن 30 ساله است. جهش بازدهی این اوراق باعث شده است که نرخ وام مسکن مسکن در محدوده فلج کننده 7.5 تا 8 درصد در اوایل پاییز 1405 تثبیت شود. این بدان معناست که رویای خرید خانه برای نسل جوان آمریکا کاملاً مدفون شده است و کل بازار ساخت و ساز، املاک تجاری و صنایع وابسته دوباره در معرض فروپاشی قرار گرفته است.
از سوی دیگر در زیر پوست سیستم بانکی آمریکا یک آتشفشان فعال وجود دارد. بانکهای تجاری و بهویژه صدها بانک منطقهای، دارای پرتفوی پر از اوراق قرضه ارزان سالهای گذشته هستند که اکنون صدها میلیارد دلار زیان اعلامنشده را پنهان میکنند. اگر این بانک ها برای پاسخگویی به سپرده گذاران مجبور به نقد دارایی های بلندمدت خود شوند، با کمبود خریدار و زیان سنگین مواجه می شوند و دومینوها یکی پس از دیگری سقوط می کنند. بخش شرکتی نیز برای بازپرداخت اوراق بدهی شرکت ها با هزینه های مالی سرسام آور مواجه است. رویدادی که باعث اخراج گسترده کارکنان و انقباض بیسابقه در سرمایهگذاری زیرساختها شده است.
در مواجهه با این کابوس، خزانه داری ایالات متحده به یک اقدام خطرناک شعبده بازی متوسل شده است: توسل به انتشار دیوانه وار اسکناس های فوق کوتاه مدت سه، شش و دوازده ماهه. خزانه داری فکر می کند که می تواند این بحران را با پوشش اوراق قرضه 30 ساله و استقراض روزانه مدیریت کند. متوجه نیستید که این استراتژی درست مانند پرداخت بدهی بزرگ با کشیدن کارت اعتباری کوتاه مدت است. هر بار که این حجم عظیم از بدهی های کوتاه مدت سررسید می شود، دولت در برابر انگیزه های بازار آسیب پذیرتر می شود.
بازی با دینامیت در واشنگتن; چاپخانه فدرال رزرو برای یک فاجعه بزرگ آماده می شود
در مواجهه با این کابوس، وزارت خزانه داری آمریکا دست به یک اقدام خطرناک شعبده بازی زده است: خودداری از انتشار اوراق قرضه بلندمدت و توسل به انتشار دیوانه وار اسکناس های بسیار کوتاه مدت سه، شش و دوازده ماهه. خزانه داری فکر می کند که می تواند این بحران را با پوشش اوراق قرضه 30 ساله و استقراض روزانه مدیریت کند. متوجه نیستید که این استراتژی درست مانند پرداخت بدهی بزرگ با کشیدن کارت اعتباری کوتاه مدت است. هر بار که این حجم عظیم از بدهی های کوتاه مدت سررسید می شود، دولت در برابر انگیزه های بازار آسیب پذیرتر می شود.
اما پایان این بازی شوم کجاست؟ وقتی هیچ خریداری، از توکیو و پکن گرفته تا صندوقهای بازنشستگی نیویورک، مایل به لمس اوراق خزانه نیست، تنها یک «خریدار اجباری» در صحنه باقی میماند: دستگاه چاپ پول بانک فدرال رزرو آمریکا. به منظور نجات دولت از ورشکستگی رسمی، فدرال رزرو باید یک بار دیگر سیاست فاجعهبار خود را در زمینه پولیسازی بدهی و کنترل نرخ بهره آشکار کند و تریلیونها دلار پول بدون پشتوانه برای خرید اوراق خزانهداری متورم تزریق کند. نتیجه این سناریو چیزی جز سقوط شدید ارزش دلار، فرار سرمایه به سمت طلا و دارایی های ضد تورم و مرگ هژمونی مالی غرب نخواهد بود. هشدار گلدمن ساکس یک مرثیه بی پایان برای سفارشی است که برای چندین دهه بر اساس بدهی غیرقابل وصول ساخته شده است.






گفتگو در مورد این post