


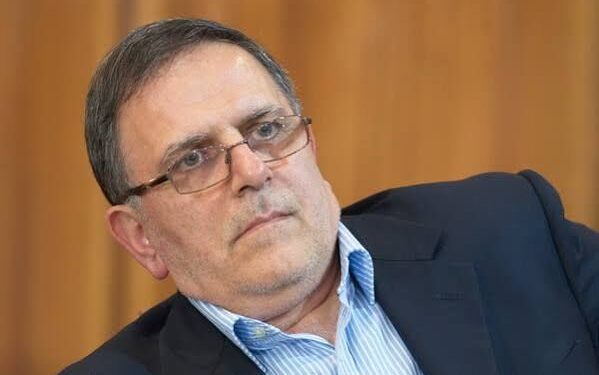
اقتصاد ایرانی: ولی الله سیف، رئیس سابق بانک مرکزی در نشست «تطبیق و نظارت شرعی» سی و ششمین همایش بانکداری اسلامی سخنان مهمی درباره موضوع نظارت شرعی و مسئولیت شورای فاخی بیان کرد. این یادداشت حاوی متن کامل سخنان وی در این جلسه است که به شرح زیر است:
اقتصاد ایران:
هفته بانکداری اسلامی فرصت مناسبی است برای بررسی یکی از مهمترین ارکان نظام اقتصادی کشور که رابطه موازین شرعی، عدالت و عملکرد نظام بانکی است.
سوال اساسی این است که آیا بانکداری اسلامی تنها به معنای پرهیز از ربا و انطباق ظاهری قراردادهای بانکی با موازین شرعی است یا در نهایت باید بتواند یک نظام بانکی عادلانه، کارآمد، شفاف و پاسخگو ایجاد کند؟
به نظر می رسد پاسخ روشن است. اگر هدف بانکداری اسلامی تحقق واقعی عدالت اقتصادی و رعایت حقوق مردم است، نظارت شرعی نباید به بررسی عنوان عقود و عملیات بانکی محدود شود.
در این چارچوب، شورای فقهی بانک مرکزی باید نقش بسیار مهمتری نسبت به یک مرجع تصویب قرارداد داشته باشد و آن نقش تضمین تحقق واقعی موازین شرعی و عدالتمحور در نظام پولی و بانکی کشور است. در این زمینه موارد زیر اهمیت بیشتری دارند:
1. نظارت شرعی; از شکل قرارداد تا واقعیت اقتصادی
در نظام بانکی بدون ربا، معامله ممکن است در قالب یکی از عقود اسلامی مانند مشارکت، مضاربه، مرابحه، اجاره یا جعل انجام شود. اما سوال اساسی این است:
آیا واقعیت اقتصادی معامله نیز همان چیزی است که قرارداد ادعا می کند؟
اگر قرارداد مشارکتی باشد، آیا واقعاً سود و زیان شریک است؟
اگر مرابحه باشد آیا واقعاً بیع و تملک موضوع معامله صورت گرفته است؟
و اگر بانک وکیل سپرده گذار باشد آیا واقعاً به نفع موکل احترام می گذارد؟
بنابراین نظارت شرعی باید از انطباق رسمی قراردادها به سمت انطباق واقعی عملیات بانکی با ماهیت قراردادها و اهداف بانکداری اسلامی حرکت کند.
2. بانک و سپرده گذار; مسئله وکالت و عدالت
یکی از موضوعات مهم ارتباط بانک و سپرده گذار در سپرده های سرمایه گذاری است.
در چارچوب قانون عملیات بانکی بدون ربا، بانک نقش وکیل سپرده گذار را در استفاده از منابع سپرده های سرمایه گذاری ایفا می کند. در اینجا یک سوال مهم وجود دارد:
آیا بانک به عنوان یک وکیل به نفع موکل خود در استفاده از منابع احترام می گذارد؟
بانک لزوما نمی تواند بازده خاصی را تضمین کند. زیرا سرمایه گذاری با ریسک همراه است. اما این بدان معنا نیست که بانک مسئولیتی در قبال نحوه استفاده از منابع و رعایت سود سپرده گذار ندارد.
اگر سپرده گذار سال ها بازدهی بسیار کمتر از تورم دریافت کند و قدرت خرید واقعی او به طور مستمر کاهش یابد، صرف پرداخت سود اسمی به تنهایی نمی تواند پاسخگوی این سوال باشد که آیا بانک به عنوان نماینده ایفای نقش کرده است یا خیر.
از این منظر، عدالت در قبال سپرده گذار باید یکی از موضوعات جدی در نظارت شرعی باشد.
3. عدالت فقط در رابطه بین بانک و مشتری نیست
عدالت در بانکداری اسلامی باید در بین همه ذینفعان مورد توجه قرار گیرد:
- سپرده گذاران؛
- ذینفعان؛
- سهامداران بانک ها؛
- خود بانک ها؛
- دولت؛
- و در نهایت کل جامعه.
ممکن است یک تصمیم مطابق با مقررات بانکی به نظر برسد، اما اثرات آن برای یکی از ذینفعان مضر است.
به عنوان مثال، اعطای تسهیلات اعتباری، تعیین اجباری برخی نرخها، الزام بانکها به تأمین مالی فعالیتهای کمبازده یا انتقال برخی هزینههای سیاست عمومی به شبکه بانکی، در نهایت میتواند بخشی از هزینه را بر دوش سپردهگذاران یا سایر ذینفعان بگذارد.
بنابراین، سؤال شورای فقه نباید صرفاً این باشد که آیا این عقد شرعی است یا خیر؟ بلکه در مواردی که مربوط به صلاحیت آن است، باید یک سؤال گستردهتر نیز مطرح شود:
آیا این تصمیم و اجرای آن با اصول عدالت و حقوق شرعی ذینفعان سازگار است؟
4. حوزه مسئولیت شورای فقهی به بانک ها محدود نشود
به نظر من این یکی از مهمترین نکات در تعیین جایگاه شورای فقیه است.
اگر عاملی خارج از بانک موجب بی عدالتی شود، صرفاً به دلیل اینکه منشأ آن در داخل بانک نیست، نمی توان آن را خارج از حیطه نظارت شرعی دانست.
در نظام اقتصادی تصمیمات متعددی توسط قانونگذار، دولت، نهادهای سیاست گذار و سایر مراجع ذی صلاح اتخاذ می شود که ممکن است تأثیرات مستقیمی بر نظام بانکی و حقوق سپرده گذاران، ذی نفعان و سایر ذی نفعان داشته باشد.
چنانچه قانون، آیین نامه یا تعهدی بانک را نتواند به درستی به وظیفه خود در قبال سپرده گذار یا سایر ذی نفعان عمل کند، باید آثار آن را از منظر شرع و عدالت بررسی کرد.
البته شورای فقه جانشین مجلس یا سایر مراجع قانونی نیست و نمی تواند در صلاحیت آنها دخالت کند.
اما این امر نباید مانع از اعلام نظر، هشدار و ابلاغ نظر شورای فقهی در حوزه تخصصی خود به مرجع تصمیم گیر در خصوص آثار تصمیمات و مقررات شرعی و عدالت محور شود.
به عبارت دیگر:
وظیفه شورای فقه تنها نظارت بر کارهای بانک نیست. بلکه باید نسبت به قوانین و وظایفی که بانک را مجبور به اقدام می کند حساس باشد.
این رویکرد میتواند از وقوع بیعدالتیهایی که منشأ خارج از بانک است، اما هزینه آن در نهایت بر دوش مردم و ذینفعان نظام بانکی خواهد افتاد، جلوگیری کند.
5. شورای فقهی; صدای هشدار اسلامی در فرآیند سیاست گذاری
از این منظر شورای قضایی می تواند نهادی هشدار دهنده و اطمینان بخش در نظام سیاست گذاری اقتصادی باشد.
اگر تصمیمی در حوزه پولی و بانکی در حال اتخاذ است و احتمال تضییع حقوق یکی از ذی نفعان وجود دارد، انتظار می رود شورای فقهی نسبت به ابعاد شرعی و عدالت محور آن سکوت نکند. این موضوع زمانی اهمیت بیشتری پیدا می کند که منبع تصمیم خارج از بانک مرکزی باشد. البته باید بین دو مفهوم (حق تصمیم گیری) و (حق و مسئولیت اظهار نظر کارشناسی) تفاوت قائل شد.
ممکن است شورای فقه حق تصمیم گیری در مورد مصوبه مجلس یا تصمیم مرجع بالاتر را نداشته باشد، اما این مانع از آن نیست که نظر شرعی و کارشناسی خود را در حوزه قضایی خود اعلام و آثار احتمالی آن را متذکر شود. ضمناً چنین موقعیت هایی می تواند به ارتقای کیفیت تصمیم گیری در کشور کمک کند.
6. شورای فقه و سیاست پولی
موضوع دیگر رابطه نظارت شرعی و سیاست پولی است.
بانکداری بدون ربا نباید مانعی برای استفاده بانک مرکزی از ابزارهای سیاست پولی تلقی شود.
رابطه بانک مرکزی و بانک ها در اجرای سیاست های پولی با رابطه بانک و مشتری متفاوت است و لزوماً در قالب وام ربوی متعارف تحلیل نمی شود.
بنابراین شورای فقه می تواند با شفاف سازی این موضوع هرگونه ابهام در مورد امکان استفاده بانک مرکزی از ابزارهای موثر سیاست پولی را برطرف کند.
اگر بانک مرکزی ابزارهای لازم برای کنترل نقدینگی و تورم را در اختیار داشته باشد، به طور کلی نمی توان عدم کنترل تورم را به محدودیت های بانکداری بدون ربا نسبت داد.
در اینجا موضوع به مسئولیت بانک مرکزی و در کنار آن به انضباط مالی و تسلط مالی دولت برمی گردد.
7. نظارت شرعی هم مقدم و هم پسین باشد
نظارت بهینه شرعی دو مرحله دارد:
نظارت قبلی: بررسی و تأیید مبانی شرعی اسناد، قراردادها و خط مشی ها.
گذشته نگر: حصول اطمینان از اینکه آنچه در عمل اجرا می شود همان چیزی است که قانوناً تأیید شده است. این مرحله دوم بسیار مهم است.
عقد ممکن است از نظر شرع صحیح باشد، اما اجرای آن با ماهیت عقد متفاوت است.
بنابراین شورای فقه باید از بانک مرکزی بخواهد که سازوکارهای موثری برای کنترل اجرای احکام شرعی ایجاد کند.
این کنترل از طریق واحد تطبیق و حسابرسی داخلی بانک ها قابل انجام است و لزوماً نیازی به ایجاد ساختارهای موازی و پرهزینه در هر بانک ندارد.
8. اولویت های پنج گانه شورای فقه
بر این اساس پنج اولویت اصلی شورای فقهی را می توان به شرح زیر تعریف کرد:
اول – حصول اطمینان از اینکه موازین شرعی مانعی برای اجرای یک سیاست پولی موثر ایجاد نمی کند.
دوم – نظارت بر انطباق واقعی عملیات بانکی با ماهیت عقود اسلامی، نه صرفاً عناوین عقود.
سوم – حفظ حقوق سپرده گذاران و حصول اطمینان از رعایت منافع آنها به عنوان صاحبان منابع.
چهارم – توجه به عدالت در بین همه ذینفعان نظام بانکی و هشدار نسبت به تصمیمات و مقرراتی که موجب انتقال ناعادلانه هزینه ها و منافع می شود.
پنجم – اظهار نظر و هشدار نسبت به آثار شرعی و عدالت محور قوانین، مقررات و وظایف خارج از شبکه بانکی که بر عملکرد بانک ها و حقوق ذینفعان تأثیر می گذارد.
نتیجه نهایی بر ضرورت اقداماتی تاکید دارد که بتواند نظام بانکی را از بانکداری بدون ربا به بانکداری عدالت محور برساند.
شورای نگهبان در جایگاه مقرر در قانون اساسی بالاترین مرجع تشخیص عدم مغایرت قوانین با موازین شرعی است. در حوزه تخصصی پول و بانک، شورای فقهی بانک مرکزی جایگاه مهمی در ارائه تضمین اسلامی به سیاست ها و ابزارهای بانکی دارد.
اما اعتبار بانکداری اسلامی تنها با عقود غیر ربوی محقق نمی شود. بانکداری اسلامی باید شرعی، عادلانه، کارآمد و پاسخگو باشد.
اگر سپرده گذار به طور مداوم قدرت خرید خود را از دست بدهد. اگر ذینفع با شرایط ناعادلانه مواجه شود. اگر منابع بانکی به دلیل وظایف مختلف از مسیر کارآمد اقتصادی منحرف شود. یا اگر مقررات و تصمیمات خارج از نظام بانکی ناقض حقوق ذی نفعان باشد، نمی توان صرفاً با استناد به صحت قالب قرارداد ادعا کرد که اهداف بانکداری اسلامی محقق شده است.
از این منظر، شورای فقه باید چشم شرعی و عدالت محور نظام پولی و بانکی باشد. چشمی که عملکرد بانک ها را می بیند و نسبت به مقررات و تصمیماتی که بر عملکرد آنها تأثیر می گذارد حساس است.
این به معنای دخالت در صلاحیت نهادهای دیگر نیست. بلکه به این معناست که هر تصمیمی که آثار مستقیم و مهمی بر حقوق شرعی و عدالت اقتصادی مردم دارد، بدون نگاه شرعی و عدالت محور از کنار این نهاد عبور نکند.
و شاید بتوان رسالت مجلس فقه را در یک جمله خلاصه کرد:
شورای فقه تنها نباید اطمینان دهد که بانکداری کشور ربوی نیست. بلکه باید کمک کند تا بانکداری کشور عادلانه، کارآمد و در خدمت حقوق مردم باشد.
این دیدگاه می تواند بانکداری اسلامی را از یک مدل قراردادی به یک مدل حاکمیت مالی منصفانه و کارآمد ارتقا دهد.
اما الله سیف است



گفتگو در مورد این post