

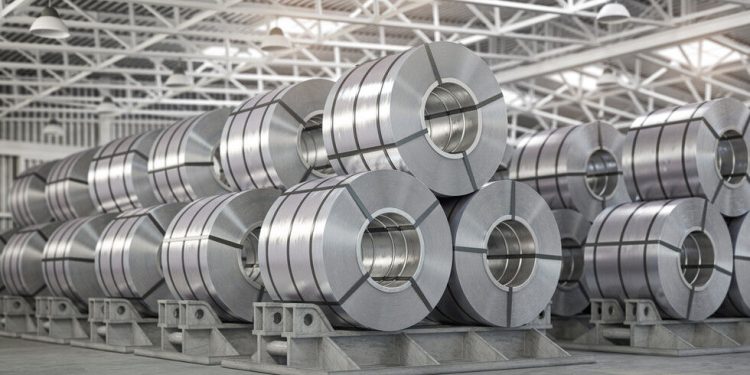
بازار؛ گروه بین المللی: قیمت آلومینیوم در بورس فلزات لندن در حالی به سطح قبل از جنگ ایران و آمریکا بازگشته است که کاهش ذخایر این فلز اساسی به پایین ترین سطح قرن و رشد حق بیمه های منطقه ای حکایت از تداوم کمبودها در بازار فیزیکی دارد.
کاهش ذخایر بورس فلزات لندن به پایین ترین سطح قرن!
قیمت آلومینیوم در قراردادهای آتی با تاریخ تحویل سه ماهه بورس فلزات لندن (LME) در 14 اکتبر 2026، اندکی بالاتر از سطح 3000 دلار در هر تن رسید. سطحی که قبل از حمله آمریکا و اسرائیل به ایران در اوایل فوریه مشاهده شد.
این در حالی است که حملات موشکی ایران به واحدهای ذوب آلومینیوم در کشورهای حوزه خلیج فارس و بسته شدن تنگه هرمز حدود 3 میلیون تن از ظرفیت تولید آلومینیوم سالانه منطقه را از مدار خارج کرده است، اما قیمت آلومینیوم دیگر حق بیمه جنگی قابل توجهی ندارد.
بر اساس داده های LME گردآوری شده توسط وست متالز، قیمت تسویه نقدی آلومینیوم از 3254 دلار در 25 سپتامبر به 3055 دلار در 12 اکتبر کاهش یافت که نشان دهنده یک اصلاح 6.1 درصدی است.
اما ثبات قیمت در بازار آتی تصویر کاملی از بازار فیزیکی ارائه نمی دهد. موجودی آلومینیوم ثبت شده در انبارهای LME که شامل فلز آماده تحویل در مقابل قراردادهای مبادله ای است به 238625 تن رسید که پایین ترین میزان ذخایر در قرن بیست و یکم است.
در عین حال، خریداران اروپایی و ژاپنی برای تامین شمش آلومینیوم، حق بیمه های منطقه ای بسیار بالاتری را نسبت به قبل از جنگ پرداخت می کنند.
صادرات چین و اندونزی جایگزین عرضه خلیج فارس می شود
تولید اولیه آلومینیوم در منطقه خلیج فارس پس از جنگ به شدت کاهش یافت. بر اساس آمار موسسه بین المللی آلومینیوم، تولید سالانه این منطقه بین ماه های فوریه تا می 2.8 میلیون تن کاهش یافته است.
تعطیلی واحد تولید الطویله متعلق به شرکت آلومینیوم امارات و خسارت وارده به کارخانه آلومینیوم در بحرین از عوامل اصلی این کاهش بوده است. تعمیرات انجام شده باعث شد که میزان تولید منطقه در ماه اوت به حدود 3.5 میلیون تن در سال بازگردد. اما این رقم همچنان 2.6 میلیون تن کمتر از سطح قبل از جنگ است.
در همین شرایط چین و اندونزی بخشی از خلاء ایجاد شده را پر کرده اند. صادرات آلیاژ آلومینیوم چین در 8 ماهه نخست سال جاری نسبت به مدت مشابه سال گذشته دو برابر شده و به 349 هزار تن رسیده است. این محصول مشمول تعرفه 30 درصدی واردات آلومینیوم اولیه نخواهد بود.
همچنین صادرات محصولات نیمه تمام چین با 774 هزار تن افزایش به 4.46 میلیون تن رسید. اندونزی نیز در ماه جولای با صادرات 114 هزار تن آلومینیوم اولیه رکورد جدیدی را به نام خود ثبت کرد.
با این حال، بخش قابل توجهی از عرضه جایگزین به جای شمش قابل تحویل در بورس فلزات لندن، به شکل آلیاژها و محصولات نیمه تمام وارد بازار می شود. در نتیجه، مصرفکنندگان برای خرید شمش در بازار نقدی رقابت میکنند، که حق بیمه منطقهای را بالا نگه داشته است.
حق بیمه بالا نیز فلز را از انبارهای LME بیرون می کشد. میزان موجودی آلومینیوم خارج از گارانتی یا خارج از گارانتی به 73509 تن رسیده است که کمترین میزان از ابتدای ثبت این داده ها در سال 2020 است.
از سوی دیگر، بخش عمده ای از موجودی ثبت شده باقی مانده در بورس فلزات لندن متعلق به آلومینیوم روسیه است. فلزی که بسیاری از خریداران غربی از خرید آن اجتناب می کنند.
بازگشت کند ظرفیت تولید آلومینیوم خلیج فارس
تداوم کمبود در بازار فیزیکی زمانی رخ می دهد که قیمت آلومینیوم در بورس ها به سطح قبل از جنگ بازگشته است و دلیل اصلی آن سرعت پایین بازگشت ظرفیت های تولیدی آسیب دیده است.
بازسازی کامل کارخانههای ذوب و بازگشت کشتیرانی در تنگه هرمز میتواند حق بیمههای منطقهای را به سطوح قبل از جنگ نزدیکتر کند. به عنوان مثال، حق بیمه آلومینیوم ژاپن در ابتدای جنگ حدود 200 دلار در هر تن بود که در حال حاضر به میزان قابل توجهی کاهش یافته است. در این سناریو، قیمت آلومینیوم LME می تواند در محدوده 3000 دلار باقی بماند و در عین حال، حق بیمه فیزیکی کاهش یابد.
از سوی دیگر، تاخیر در راه اندازی مجدد واحدهای خلیج فارس می تواند حق بیمه ها را در سطوح بالا نگه دارد و ساختار بازار را دوباره به سمت عقب راند. وضعیتی که در آن قیمت نقدی بالاتر از قیمت فصلی است. این اختلاف در ژوئن به بیش از 100 دلار رسیده بود.
انتشار ماهانه آمار اولیه تولید موسسه بین المللی آلومینیوم در سه ماهه اول سال 2027 می تواند مشخص کند که کدام سناریو در حال تحقق است. یکی از نشانه های مهم برای تغییر روند، افزایش موجودی ثبت شده LME به بیش از 300000 تن خواهد بود. طبق داده های وست متال، آخرین بار در ژوئن 2026 به عنوان میانگین ماهانه مشاهده شد. عبور از موجودی در این سطح می تواند قدرت قیمت گذاری تولیدکنندگانی را که به حق بیمه های بالا متکی هستند کاهش دهد.
انتقال حاشیه سود به تولیدکنندگان خارج از خلیج فارس
حق بیمه های بالای منطقه ای باعث شده است که بخشی از حاشیه سود بازار آلومینیوم از مصرف کنندگان به تولیدکنندگان خارج از خلیج فارس منتقل شود.
تولیدکنندگان محصولات آلومینیومی اولیه در خارج از منطقه که محصول خود را بر اساس قیمت LME به اضافه یک حق بیمه منطقه ای به فروش می رسانند، از کمبود عرضه سود می برند. در حالی که تولیدکنندگان نیمهتمام که وابسته به خرید شمش در بازار نقدی هستند، هزینه بیشتری را متحمل میشوند.
به عنوان مثال، یک خریدار اروپایی در 12 اکتبر حق بیمه 559 دلاری به ازای هر تن را برای آلومینیوم پرداخت شده پرداخت کرد که در مجموع حدود 3614 دلار در هر تن بود. در حالی که قیمت نقدی LME در همان روز 3055 دلار بود.
در بازار آمریکا، حق بیمه غرب میانه به 2312 دلار در هر تن رسید که به گفته رویترز، بیشتر به دلیل تعرفه واردات 50 درصدی بوده و نه فقط کمبود فیزیکی. خریداران ژاپنی نیز برای سه ماهه چهارم 255 دلار حق بیمه را پذیرفتند که نسبت به سه ماهه قبل 35 درصد کاهش نشان می دهد. بنابراین با افزایش عرضه آسیایی، درآمد تولیدکنندگانی که طبق قراردادهای فصلی ژاپن می فروشند، کاهش می یابد.
با این حال، تولیدکنندگانی که پول نقد در بازار اروپا می فروشند هنوز هم می توانند حق بیمه ای حدود دو برابر سطح در پایان فوریه دریافت کنند.
حق بیمه فیزیکی؛ عامل اصلی بهره وری تولیدکنندگان
قیمت آلومینیوم در بورس فلزات لندن به آرامش قبل از جنگ رسیده است، اما بازار فیزیکی همچنان با کمبود مواجه است. در واقع، اثر کمبود عرضه از سطح معاملات LME به حق بیمه های منطقه ای و کاهش سطح موجودی منتقل شده است.
در چنین شرایطی ارزش اقتصادی بیشتری به تولیدکنندگان خارج از خلیج فارس و صادرکنندگان چین و اندونزی منتقل شده است که توانسته اند بخشی از سهم بازار تولیدکنندگان منطقه را به خود اختصاص دهند. در نتیجه، ارزش گذاری یک کارخانه ذوب آلومینیوم صرفاً بر اساس قیمت های LME می تواند درآمد فعلی آن را کمتر اعلام کند. با این حال، حق بیمه فعلی باید به عنوان افزایش دوره ای در درآمد تلقی شود و نه منبع درآمد دائمی.
کاهش قیمت آلومینیوم در بورس همچنین می تواند انگیزه سرمایه گذاری در ظرفیت های جدید ذوب در کشورهای غربی را کاهش دهد. این در شرایطی است که انجمن آلومینیوم آمریکا رشد 80 درصدی تقاضا را تا سال 2050 پیش بینی کرده است.
بنابراین، اگرچه قیمت LME بار دیگر به محدوده قبل از جنگ بازگشته است، اما بازار آلومینیوم همچنان با پیامدهای کاهش ظرفیت تولید خلیج فارس مواجه است و مسیر بازگشت کامل عرضه می تواند چشم انداز حق بیمه و حاشیه سود تولیدکنندگان را در ماه های آینده مشخص کند.








گفتگو در مورد این post