

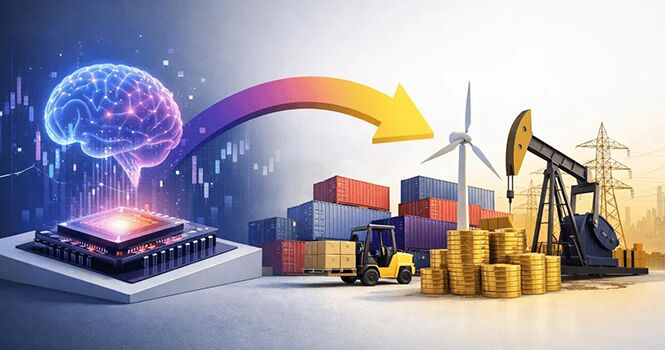
بازار، گروه اقتصاد دیجیتال: محیط سرمایه گذاری بلندمدت دیگر فقط یک سوال ساده از جهت گیری بازار نیست. بلکه مجموعه ای از سوالات پیچیده مانند کمبود نفت، تنگناهای انرژی در مسیر هوش مصنوعی و سازماندهی مجدد زنجیره های تامین تحت تاثیر تنش های ژئوپلیتیکی، واقعیت جدید اقتصاد را شکل می دهد. مجمع جهانی اقتصاد در آخرین تحلیل خود هشدار می دهد که ضعف های انباشته شده در سال های اخیر اکنون در قالب محدودیت های فیزیکی و مالی خود را نشان می دهد.
ژئوپلیتیک؛ از بحران موقت تا واقعیت ساختاری
در گذشته، بحرانهای سیاسی از الگوی خاصی پیروی میکردند: یک شوک کوتاهمدت و به دنبال آن بازگشت سریع به حالت عادی. اما امروزه خطرات ژئوپلیتیکی به تغییرات ساختاری تبدیل شده است. کشورها به دنبال استقلال استراتژیک هستند و این موضوع باعث تغییر جهت حرکت سرمایه شده است. بر اساس گزارش های منتشر شده در مجمع جهانی اقتصاد، سرمایه گذاری در صنایع دفاعی، ابزارهای مالی مرتبط با توان اقتصادی و تامین مواد معدنی حیاتی، اکنون به بخشی جدایی ناپذیر از سبد دارایی های هوشمند تبدیل شده است.
تنش های پایدار بین المللی از بحران های گذرا به محرک های ساختاری تبدیل شده است که هزینه های استراتژیک تولید و امنیت زنجیره تامین را به شدت افزایش می دهد.
این پیشرفت ها با محدودیت های مواد در زمینه پردازنده ها و انرژی همزمان شده است. در حالی که دولت ها با بدهی های سنگین مواجه هستند، هزینه ایجاد قابلیت های استراتژیک در حال افزایش است. در چنین فضایی، تنوع تنها به معنای توزیع سرمایه بین کشورها نیست، بلکه شامل تمرکز بر داراییهایی با جریان نقدی پایدار و همبستگی کم با بازارهای سنتی، مانند داراییهای معنوی، طلا و داراییهای فیزیکی مقاوم در برابر تورم است.
هوش مصنوعی؛ نبرد بر سر زیرساخت ها و انرژی
هیچ کس دیگر به ارزش اقتصادی هوش مصنوعی شک نمی کند. سوال اصلی این است که چه کسی هزینه این تحول را پرداخت می کند و سود نهایی به جیب چه کسی می رود؟ تقاضا برای قدرت محاسباتی به شدت افزایش یافته است و این مستلزم سرمایه گذاری بزرگ در نیمه هادی ها و مراکز داده است. با این حال، کمبود برق و تخصص انسانی به گلوگاه اصلی این فناوری تبدیل شده است.
هوش مصنوعی مرحله اثبات ارزش را پشت سر گذاشته است و اکنون نبرد اصلی برای زیرساخت ها، تراشه های پیشرفته و تامین انرژی پایدار برای مراکز داده بزرگ جهان است.
مجمع جهانی اقتصاد معتقد است که مزایای این فناوری به طور مساوی توزیع نخواهد شد. شرکت هایی که دارای داده های بزرگ و قدرت محاسباتی هستند، پیشتاز خواهند بود. همچنین، غولهای رایانش ابری و سازندگان تراشههای سطح بالا، سالهاست که به دلیل کمبود ساختاری در تولید، از این تقاضای رو به رشد سود میبرند. در مقابل، بخش نرم افزار با دگرگونی های ناهمواری مواجه خواهد شد که تنها شرکت هایی با روابط عمیق با مشتری و داده های اختصاصی در آن مقاوم خواهند بود.
انرژی؛ نقطه کانونی بحران های همزمان
بخش انرژی اکنون در تقاطع سه فشار اصلی قرار دارد: تنش های سیاسی، جهش در هوش مصنوعی و انتقال آب و هوا. تقاضا برای برق به دلیل توسعه مراکز داده و برقی شدن اقتصادها به سرعت در حال رشد است، اما زیرساخت های فعلی نمی توانند با این سرعت همگام شوند. محدودیت در شبکه های انتقال، کمبود تجهیزات الکتریکی و تاخیر در صدور مجوزها، توسعه را کند کرده است.
بخش انرژی به گلوگاه اصلی توسعه تبدیل شده است و شرکت هایی که در زمینه بهره وری شبکه و امنیت انرژی فعالیت می کنند برنده نهایی طرح سرمایه گذاری جدید خواهند بود.
در این سناریو، شرکت هایی که به پایداری سیستم های انرژی کمک می کنند در موقعیت برتر قرار دارند. شبکه های توزیع برق سازمان یافته و شرکت های خدماتی که قدرت قیمت گذاری در شرایط تورمی را دارند می توانند بازدهی پایدار برای سرمایه گذاران فراهم کنند.
استراتژی سرمایه گذاران در عصر جدید
نقشه سرمایه گذاری جهان در حال تغییر است. در دنیایی که کمبود و کمبود جدی منابع جایگزین فراوانی شده است، سرمایه گذاران بلندمدت باید بر سه اصل تنوع، انتخاب دقیق و انعطاف تمرکز کنند. مجمع جهانی اقتصاد تاکید می کند که ارزش واقعی دیگر تنها به یافتن «بهترین بازار» نیست. بلکه در شناسایی دارایی ها و شرکت هایی نهفته است که می توانند محدودیت ها را به مزیت رقابتی و ابهامات را به فرصت های سودآور تبدیل کنند.





گفتگو در مورد این post