
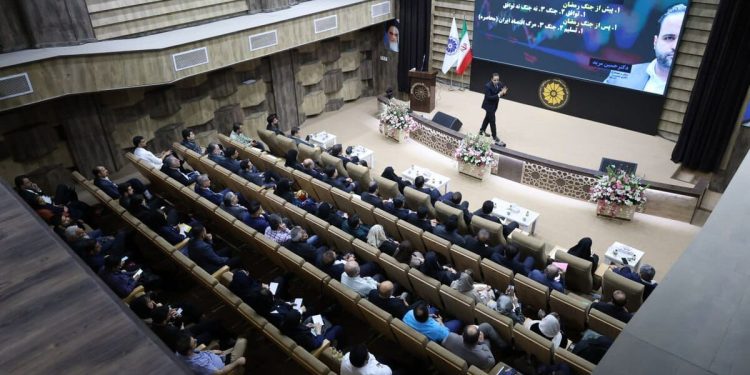
به گزارش خبرنگار بازار، حسین مرید در همایش «چشم انداز بازارهای مالی و اقتصاد در خط آتش» با حضور جمعی از فعالان اقتصادی، صنعتگران و صاحبان مشاغل در سالن همایش های اتاق بازرگانی اهواز، به تشریح ریشه های تورم و رشد نقدینگی در اقتصاد کشور پرداخت و به بررسی وضعیت نرخ تورم در بانک مرکزی و ابزارهای مهارکننده پولی پرداخت: نرخ تورم اسمی در محدوده بالایی قرار دارد و نرخ سود اسمی بانکی حدود 23 تا 25 درصد است، نرخ سود واقعی در اقتصاد منفی ارزیابی می شود. این شکاف قابل توجه بین نرخ سود اسمی و تورم موجود، به اتخاذ رفتارهای غیرمولد و خروج منابع از شبکه بانکی کشور دامن زده است.
وی با تشریح روند سه مرحله ای بانک مرکزی برای اجرای سیاست پولی انقباضی و کنترل سرعت گردش پول، تصریح کرد: بانک مرکزی در گام اول نرخ جریمه اضافه برداشت بانک ها را تا 48 درصد افزایش داد و در گام دوم نرخ سود بین بانکی را از 24 درصد به 34 درصد افزایش داد.
این کارشناس بازار مالی افزود: بر این اساس انتظار می رود سومین پازل این تصمیم پولی، امکان افزایش نرخ سود بانکی و تعدیل آن به سطوح بالاتر باشد.
مرید در خصوص پیامدهای این تصمیم بر رفتار بازارهای مختلف خاطرنشان کرد: افزایش نرخ سود بانکی اگرچه باعث افزایش هزینه های تامین مالی برای بخش های مختلف اقتصادی می شود، اما هدف دیگری جز جذب نقدینگی سرگردان و سوق دادن بازارها به سمت رکود برای جلوگیری از قیمت های افسارگسیخته و تقاضای سفته بازانه ندارد.
وی خاطرنشان کرد: با اتخاذ این سیاست انقباضی از جذابیت نوسانات کوتاه مدت در بازارها کاسته شده و فعالان اقتصادی مجبور به بازنگری در ساختار مدیریت دارایی و حرکت به سمت ثبات مالی خواهند شد.
کاهش شاخص شمش و نیاز به مدیریت هوشمند زنجیره تامین
عضو بنیاد ملی نخبگان با اشاره به آخرین وضعیت بخش واقعی اقتصاد و بررسی مولفههای شاخصهای خرید مدیران (شمخ)، نسبت به افت قابل توجه عرضه مواد اولیه هشدار داد و گفت: بررسی دادههای شامخ در ماههای اخیر نشاندهنده اختلال در ورودیهای زنجیره تامین است؛ تداوم این روند میتواند منجر به کاهش حجم واقعی، کاهش حجم تولید و کاهش تولید واقعی شود. تشدید فشارهای هزینه ای بر واحدهای صنعتی در ماه های آینده
مرید تاکید کرد: واحدهای تولیدی و صنعتگران با مواجهه با ابهامات موجود نیازمند برنامه ریزی هوشمندانه در تامین به موقع نهاده های اولیه و مدیریت بهینه موجودی کالا هستند.
وی ادامه داد: پیش بینی به موقع سفارشات و تثبیت زنجیره تامین راهکاری موثر برای حفظ تداوم خطوط تولید، جلوگیری از توقف کارخانه ها و کنترل قیمت تمام شده محصولات در صنایع مختلف کشور است.
تامین مالی نوآورانه و نقش ابزارهای مدرن بازار سرمایه
این استاد دانشگاه با تاکید بر اینکه روش های سنتی دریافت تسهیلات بانکی با توجه به سیاست های انقباضی پولی دشوارتر شده است، تصریح کرد: صنایع و صاحبان مشاغل باید الگوی تامین مالی خود را از اتکای یکجانبه به تسهیلات بانکی به ابزارهای مدرن بازار سرمایه تغییر دهند تا با مشکل کمبود نقدینگی مواجه نشوند.
وی استفاده از ابزارهای نوظهور از جمله بسترهای تامین مالی جمعی (Crowdfinding) و انتشار اوراق بهادار را راهکاری عملی برای تامین سرمایه در گردش بنگاه های کوچک و متوسط دانست و افزود: این ابزارها امکان جذب سرمایه های خرد و هدایت مستقیم آن ها به سمت پروژه های مولد صنعتی را فراهم می کند و از فشار ناشی از ایجاد بدهی های سنگین بانکی جلوگیری می کند.
بهینه سازی مصرف و مدیریت عدم تعادل در بخش انرژی
کارشناس بازارهای مالی با تحلیل چالش های حوزه انرژی در نیمه دوم سال گفت: اختلاف نظرهای موجود در حوزه گاز و برق از جمله محدودیت های ساختاری پیش روی بخش تولید است که پیش بینی ها نشان می دهد محدودیت در تامین انرژی صنایع در فصول سرد سال نیازمند اتخاذ تدابیر پیشگیرانه و مدیریت بهینه مصرف توسط مدیران صنعتی است.
مرید به صنعتگران توصیه کرد: تعدیل ساعات کار، افزایش شیفت کاری در زمان دسترسی کامل به انرژی و ارتقای بهره وری در خطوط تولید از اقدامات کلیدی برای حفظ ظرفیت تولید کشور بدون آسیب دیدن محدودیت های احتمالی شبکه انرژی است.
استراتژی های بقا و اصلاح مدل مالی در سطح شرکت و خانواده
این مدیر سرمایه گذاری گروه های اقتصادی در بخشی دیگر از سخنان خود راه حل اصلی برای مواجهه با بلاتکلیفی های اقتصادی را اصلاح رفتار مالی در سطح کلان و خرد دانست و گفت: در شرایط کنونی ورود به پروژه های پر ریسک و تصمیم گیری های عجولانه منطقی نیست؛ اما در این راستا باید به این موضوع توجه کرد. در عوض، اولویت اول صاحبان مشاغل باید بر مدیریت ریسک، اصلاح مدل فروش، کاهش فروش اعتباری، پیگیری مطالبات معوق و حفظ جریان نقدی متمرکز باشد.
وی درباره الگوی مصرف خانوارها نیز خاطرنشان کرد: انضباط مالی، اولویت بندی خریدهای اساسی و پرهیز از هزینه های غیرضروری مقاومت اقتصادی خانوارها را افزایش می دهد و زمینه را برای عبور پایدار از نوسانات اقتصادی فراهم می کند.