


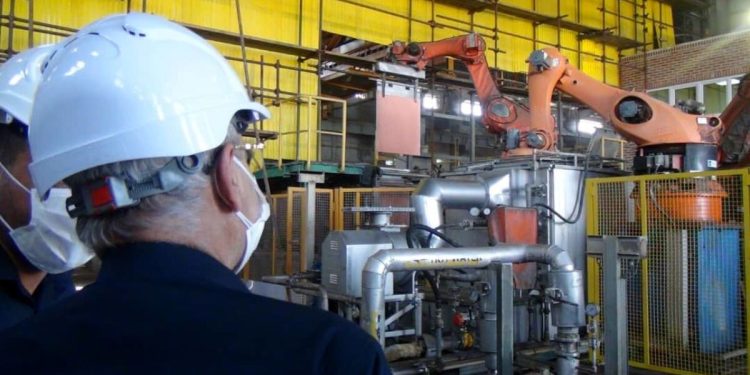
بازار؛ گروه بورس: نماد “میدکو” (هلدینگ صنایع و معادن خاورمیانه) در روزهای پایانی معاملات در تالار شیشه ای بورس تهران در محدوده 60 تا 65 تومان در نوسان بود. بررسی جریان نقدینگی و تابلوی معاملات نشان می دهد که این نماد بنیادی پس از گذراندن دوره ای از نوسانات فرسایشی به یکی از مهمترین حوزه های پشتیبانی فنی و ارزش بنیادی نزدیک شده است. تلاقی متغیرهای کلان اقتصادی از جمله سیاست های ارزی بانک مرکزی، قیمت جهانی کالاها در بازارهای بین المللی و زنجیره تامین داخلی انرژی، چشم انداز آینده این نماد را به یکی از موضوعات اصلی مورد توجه تحلیلگران و سهامداران نهادی تبدیل کرده است.
بازار سرمایه در نیمه اول مهر ماه 1405 تحت تأثیر جو انتظاری حاکم بر بازارهای موازی و بازنگری صورتهای مالی شش ماهه شرکتها قرار گرفته است. در این بین میدکو در سطح 60 تومان معامله شد توانسته حجم معاملات خود را در حد تعادل تا حدود زیادی حفظ کند.
پس زمینه و طرح تابلوی معاملات
بازار سرمایه در نیمه اول مهر ماه 1405 تحت تأثیر جو انتظاری حاکم بر بازارهای موازی و بازنگری صورتهای مالی شش ماهه شرکتها قرار گرفته است. در این بین میدکو در سطح 60 تومان معامله شد توانسته حجم معاملات خود را در حد تعادل تا حدود زیادی حفظ کند. حضور فعال کدهای قانونی در سمت تقاضا و کاهش فشار فروش نشان می دهد که بخش عمده ای از ریسک های موقت در قیمت سهم پیش بینی شده است و خریداران مرحله ای در حال ارزیابی ورود مجدد به سهم هستند.
ارزش بازار میدکو در این سطح قیمتی، بار دیگر این شرکت را به یکی از بازیگران شاخص سازی تبدیل کرده است که هرگونه حرکت مثبت قیمتی در آن می تواند فضای کلی گروه معدن فلزات و فلزات اساسی را تحت تاثیر قرار دهد.
حضور فعال کدهای قانونی در سمت تقاضا و کاهش فشار فروش نشان می دهد که بخش عمده ای از ریسک های موقت در قیمت سهم پیش بینی شده است و خریداران مرحله ای در حال ارزیابی ورود مجدد به سهم هستند.
کالبد شکافی اساسی: یکپارچگی زنجیره ای و دارایی های نامشهود
بررسی ساختار عملیاتی هلدینگ میدکو نشان می دهد که این شرکت دارای تفاوت ساختاری اساسی با سایر گروه های تک محصولی بازار است:
الف) تکمیل زنجیره ارزش از کلبه تا شمش
Midco نه فقط یک معدنچی است و نه فقط یک کارخانه نورد. این شرکت با در اختیار داشتن زنجیره کامل از معادن سنگ آهن و زغال سنگ تا کنسانتره، گندله سازی، تولید آهن اسفنجی، فولادسازی و کاتد مس، حاشیه سود ناخالص خود را در برابر نوسانات قیمت یک محصول خاص بیمه کرده است. مجتمع فولاد بوتیا ایرانیان، فولاد زرند، فولاد سیرجان و کاتد مس شهربابک همگی بازوهای محرک ترازنامه این شرکت هستند.
ب) اهرم نرخ ارز و بازار صادرات
با توجه به رویکرد شرکت در تامین نیاز صادراتی شمش فولاد و مس، نوسانات نرخ ارز نیمه قراردادی نقش تعیین کننده ای در تعدیل سود هر سهم میدکو دارد. هر گام در جهت یکسان سازی نرخ ارز تجاری، بازده ریالی شرکت را به شدت جهش کرده و بر سود تلفیقی سال مالی جاری اثر فزاینده ای خواهد داشت.
ج) خطرات اساسی (عدم تعادل انرژی و نرخ حامل)
در بخش هزینه، آنچه احتیاط کارشناسان را برمی انگیزد، نرخ گاز خوراک و سوخت صنایع فولاد در فصول سرد پاییز و زمستان است. محدودیت های احتمالی در تامین پایدار برق و گاز مستلزم نظارت دقیق بر گزارش های ماهانه کدال در ماه های آبان و آذر برای جبران افت موقت درآمد است.
Midco نه فقط یک معدنچی است و نه فقط یک کارخانه نورد. این شرکت با در اختیار داشتن زنجیره کامل از معادن سنگ آهن و زغال سنگ تا کنسانتره، گندله سازی، تولید آهن اسفنجی، فولادسازی و کاتد مس، حاشیه سود ناخالص خود را در برابر نوسانات قیمت یک محصول خاص بیمه کرده است.
تحلیل فنی: نقشه راه قیمت و انعطاف پذیری بالای خط روند
بر اساس نمودار قیمت میدکو، چندین فاکتور فنی کلاسیک و مدرن قابل استخراج است:
- سطح حمایت 6000 تا 6150 ریال: این محدوده به عنوان یک خط روند صعودی معتبر و یک کف حمایتی قوی از سهم شناخته می شود. فاصله فعلی بین قیمت و کف پشتیبانی ناچیز است، که نشان دهنده نسبت ریسک / پاداش مطلوب برای خریداران است.
- سد مقاومتی 6800 ریال: اولین ایستگاه مقاومت جدی سهم در سطح 6800 ریال قرار دارد. جایی که میانگین های متحرک میان مدت و نسخه های قبلی انباشته شده اند. عبور گسترده از این سقف شرط لازم برای صعود به اهداف بعدی در سطح 7200 و 7400 ریال خواهد بود.
- وضعیت نشانگر RSI: با بازگشت از مرزهای پایین و تثبیت در محدوده 40، شاخص قدرت نسبی نشان می دهد که فروشندگان قدرت قبلی خود را از دست داده اند و پتانسیل یک واگرایی مثبت پنهان در بازه زمانی روزانه در حال شکل گیری است.
نماد “Midco” در محدوده 6000 ریال در مرحله «تمرکز قیمت و انتظار» است. با در نظر گرفتن تکمیل پروژههای سودآور هلدینگ و نسبت منطقی قیمت به ارزش ذاتی (P/E تحلیلی و P/NAV مناسب)، ریسک کاهش شدید سهم محدود ارزیابی میشود. مشروط بر اینکه متغیرهای سیستماتیک بزرگ کف روانی 6000 ریال را به خطر نیندازد.
استراتژی های پیشنهادی برای فعالان بازار
سناریوی 1: سرمایه گذاران میان مدت و ارزش گرا (چشم انداز 6-12 ماهه)
- نقطه ورود بهینه: خرید پله ای در بازه 6000 تا 6310 ریال.
- حد آسیب (توقف ضرر): تثبیت شمع هفتگی زیر 5950 ریال.
- هدف اول: 6800 ریال (تقریباً 8-10 درصد بازده).
- هدف دوم: 7400 ریال (تقریباً 20-17 درصد بازدهی).
سناریو 2: نوسانگرهای کوتاه مدت
- رویکرد: ورود با حجم کنترل شده به محض مشاهده حجم مشکوک در سمت تقاضا با هدف 6600 تا 6700 ریال و خروج سریع در صورت بی ثباتی بازار.
خلاصه
نماد “Midco” در محدوده 6000 ریال در مرحله «تمرکز قیمت و انتظار» است. با در نظر گرفتن تکمیل پروژههای سودآور هلدینگ و نسبت منطقی قیمت به ارزش ذاتی (P/E تحلیلی و P/NAV مناسب)، ریسک کاهش شدید سهم محدود ارزیابی میشود. مشروط بر اینکه متغیرهای سیستماتیک بزرگ کف روانی 6000 ریال را به خطر نیندازد.



گفتگو در مورد این post