


گروه انرژی: بازار پس از شوک شدید ماه های اول بحران، نفت خلیج فارس به تدریج بخشی از عرضه از دست رفته را بازیابی می کند. اما این بازگشت در همه کشورهای منطقه یکسان نیست. داده های آژانس بین المللی انرژی، EIA و داده های ردیابی نفتکش ها نشان می دهد که صادرات کشورهای عربی منطقه به میزان قابل توجهی افزایش یافته است، در حالی که صادرات نفت ایران همچنان در سطح بسیار پایینی قرار دارد. در نتیجه مسئله اصلی بازار دیگر فقط «بسته شدن هرمز» نیست. بلکه باید دید هر کشوری تا چه اندازه توانسته مسیر صادراتی خود را با شرایط جدید تطبیق دهد.
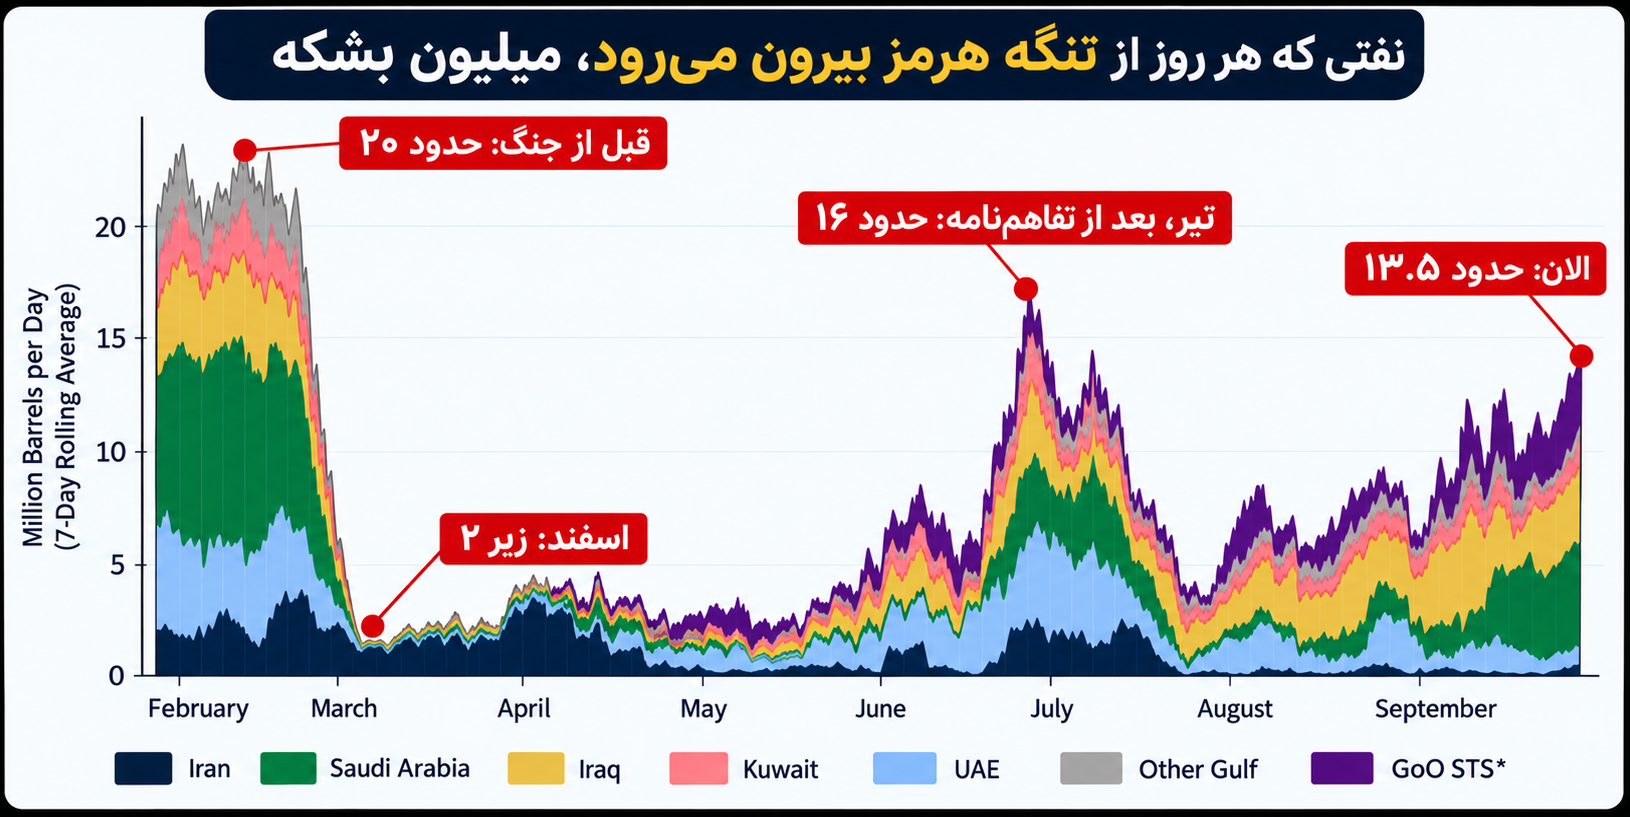
قبل از بحران، تنگه هرمز یکی از مهم ترین شریان های بازار جهانی نفت بود. با توجه به داده ها EIAدر سه ماهه آخر سال 2025 حدود 21.6 میلیون بشکه در روز نفت و فرآورده های نفتی از این تنگه عبور کرده است. این رقم در سه ماهه دوم سال 2026 به تنها 4.9 میلیون بشکه در روز کاهش یافت. یعنی بیش از سه چهارم جریان نفت این مسیر در مقطعی از بازار حذف شد.
هرمز هنوز به شرایط عادی بازنگشته است
با وجود افزایش تردد نفتکش ها، فاصله با شرایط قبل از بحران همچنان قابل توجه است. آژانس بین المللی انرژی گزارش داد که در ماه اوت، حدود 7.6 میلیون بشکه در روز نفت از هرمز عبور کرده است. رقمی که هنوز 13.1 میلیون بشکه در روز کمتر از سطح قبل از جنگ است. مجموع نفتی که در ماه های بحران از صادرات این مسیر خارج شد نیز به حدود 2.8 میلیارد بشکه رسیده است. بنابراین هرمز از نقطه بحرانی ماه های اول فاصله گرفته اما هنوز نمی توان از بازگشت شرایط عادی صحبت کرد. مسئله مهمتر این است که کشورهای منطقه به تدریج راه هایی برای کاهش وابستگی خود به این مسیر پیدا کرده اند.
جریان نفت از هرمز افزایش یافته است، اما هنوز با سطح قبل از بحران فاصله دارد
صادرات کشورهای عربی در حال بازگشت است
وجهه صادراتی کشورهای عربی منطقه با ایران تفاوت چشمگیری دارد. دادههای ماههای اخیر نشان میدهد که صادرات کشورهای حاشیه خلیجفارس و عراق پس از سقوط شدید در ابتدای بحران، دوباره افزایش یافته است. بر اساس گزارش رویترز، صادرات نفت در این منطقه در اوایل سپتامبر به حدود 15 تا 16 میلیون بشکه در روز رسید. یعنی تقریبا دو سوم سطح قبل از بحران. به عبارت دیگر، کشورهای عربی با وجود تمام اختلالات توانسته اند بخش قابل توجهی از صادرات از دست رفته را به بازار بازگردانند. همین روند را می توان در داده های آژانس بین المللی انرژی مشاهده کرد. صادرات این منطقه با احتساب مسیرهایی که هرمز را دور می زند در تیرماه حدود 15 میلیون بشکه در روز بوده است. با این حال، حدود یک سوم از ظرفیت صادرات قبل از بحران هنوز از بازار خارج است.
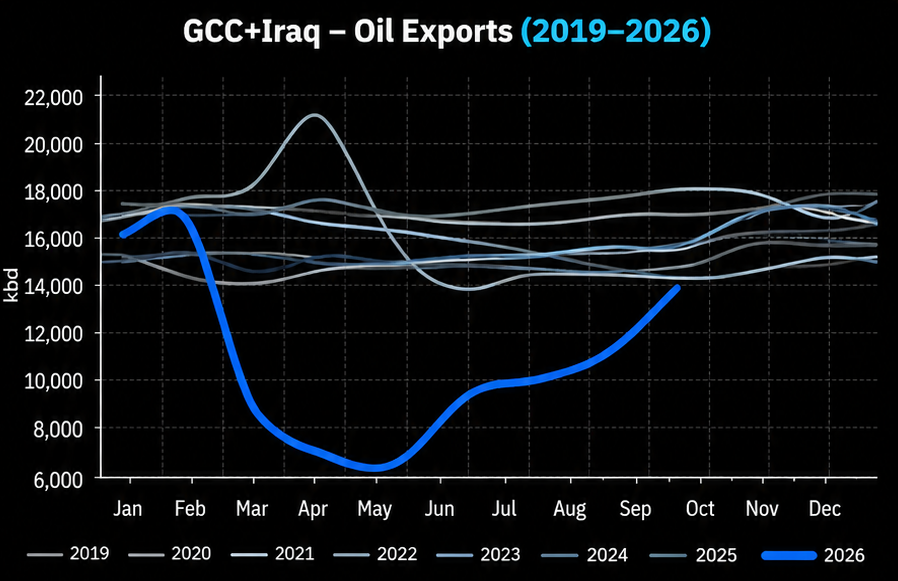
عربستان سعودی و امارات متحده عربی؛ مزیت مسیرهای جایگزین
یکی از دلایل بهبود سریعتر صادرات کشورهای عربی وجود زیرساخت هایی است که امکان دور زدن هرمز را فراهم می کند. عربستان بخشی از نفت خود را از طریق خط لوله شرق به غرب به بندر ینبع در دریای سرخ منتقل کرده است و امارات نیز از مسیر حبشان – فجیره استفاده کرده است. این زیرساخت ها این دو کشور را نسبت به کشورهایی که وابستگی بیشتری به هرمز دارند، انعطاف پذیرتر کرده است. البته این مسیرها خالی از خطر نیستند. به گزارش رویترز حمله به خط لوله شرق به غرب عربستان در ماه سپتامبر باعث شد که ریاض دوباره بخشی از صادرات خود را به بنادر خلیج فارس منتقل کند. دادههای ردیابی نشان میدهد که صادرات عربستان سعودی از طریق مسیر هرمز در ماه سپتامبر دوباره افزایش یافت و حتی به حدود 2.9 میلیون بشکه در روز رسید. این اتفاق نشان می دهد که حتی بزرگترین صادرکنندگان منطقه نیز هنوز نتوانسته اند هرمز را به طور کامل از معادله صادرات خود حذف کنند.
بازگشت عرضه به معنای بازگشت کامل صادرات نیست و نمودارهای عرضه کشورهای منطقه نیز نکته مهم دیگری را نشان می دهد. امارات و کویت بیشتر کاهش تولید خود را جبران کرده اند و عراق به تدریج عرضه خود را افزایش می دهد. اما افزایش تولید لزوماً به معنای افزایش همزمان صادرات نیست. ممکن است کشور ظرفیت تولید داشته باشد، اما اگر نفتکش، راه های حمل و نقل، بیمه یا زیرساخت های صادراتی کافی نباشد، نفت تولید شده لزوما وارد بازار جهانی نمی شود.
به همین دلیل لازم است بین سه متغیر تفاوت قائل شد:
تولید نفت، ظرفیت صادرات و صادرات واقعی
در شرایط کنونی، گلوگاه اصلی بازار خلیج فارس فراتر از ظرفیت تولید، بلکه توانایی انتقال و تحویل نفت به مشتریان است.
ایران؛ بر خلاف جهت منطقه
در حالی که صادرات کشورهای عربی به تدریج افزایش یافته است، وضعیت ایران تقریباً در جهت مخالف حرکت کرده است. صادرات نفت ایران در ماه های ابتدایی سال در محدوده 2 میلیون بشکه در روز بود، اما در مرداد ماه بر اساس برآوردهای منتشر شده به حدود 220 تا 255 هزار بشکه در روز کاهش یافته است.
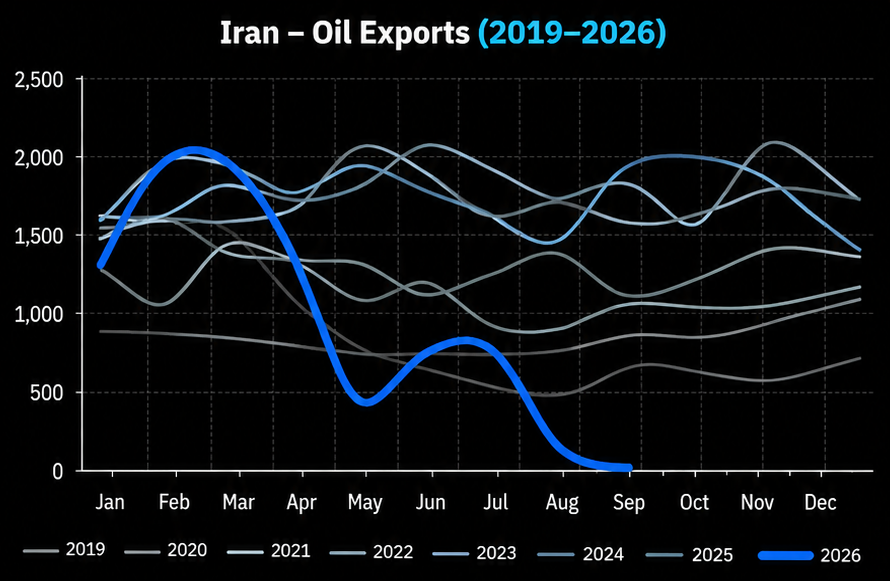
گزارش های دیگر نیز رقمی نزدیک به 240 هزار بشکه در روز را نشان می دهد. بنابراین ایران در عرض چند ماه بخش بسیار زیادی از صادرات نفت خود را از دست داده است. این موضوع از آن جهت حائز اهمیت است که همزمان با بازیابی بخشی از جریان صادراتی عربستان، امارات، کویت و عراق، سهم ایران از صادرات منطقه به شدت کاهش یافته است.
کشورهای عربی بخشی از صادرات از دست رفته را تشکیل می دهند، اما صادرات نفت ایران نزدیک به پایین است
چرا ایران بیشتر آسیب دیده است؟
یکی از تفاوت های مهم ایران با عربستان و امارات محدودیت مسیرهای صادراتی جایگزین است. عربستان سعودی و امارات می توانند بخشی از نفت خود را بدون عبور از هرمز به بازار تحویل دهند، اما ساختار صادرات نفت ایران همچنان به شدت به مسیر خلیج فارس وابسته است. در عین حال محدودیت های مربوط به حمل و نقل، تحریم ها و کاهش امکان تردد نفتکش ها نیز فشار بیشتری بر صادرات ایران وارد کرده است. در نتیجه حتی با وجود ظرفیت تولید نفت، امکان تبدیل این تولید به صادرات واقعی محدود است.
به طور کلی وضعیت بازار نفت خلیج فارس نسبت به ماه های ابتدایی بحران بهتر شده است، اما این بهبود نابرابر است. کشورهای عربی منطقه توانسته اند صادرات خود را از قعر بحران بالا ببرند و مجموع صادرات منطقه را به محدوده 15 تا 16 میلیون بشکه در روز برسانند. از سوی دیگر صادرات ایران از نزدیک به 2 میلیون بشکه در روز به چند صد هزار بشکه کاهش یافته است.
بنابراین، امروز با دو روند همزمان روبرو هستیم:
از یک سو بازگشت تدریجی نفت کشورهای عربی به بازار جهانی و از سوی دیگر حذف بخش بزرگی از صادرات نفت ایران.




گفتگو در مورد این post