


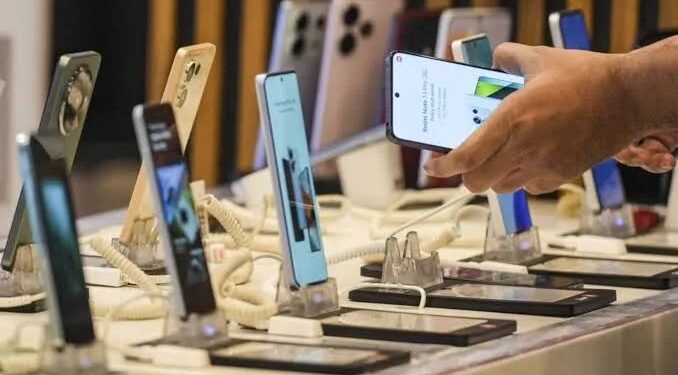
بازار؛ اقتصاد دیجیتال: بازار جهانی گوشی های هوشمند در سه ماهه سوم سال 2026 (پاییز 1405 خورشیدی) عمیق ترین افت فصلی را در تاریخ خود تجربه کرد و علائم هشدار دهنده ای از انقباض ساختاری را نشان داد. انتشار آمار اولیه از موسسات معتبر بین المللی از جمله IDC نشان می دهد که حجم محموله ها در سراسر جهان با کاهش بی سابقه 22 درصدی به 255.3 میلیون دستگاه رسیده است. ریشه اصلی این زلزله صنعتی جهش تکان دهنده 350 درصدی هزینه قطعات حافظه در سایه هجوم تقاضای طاقت فرسا برای زیرساخت های هوش مصنوعی است. بحرانی که فشار زیادی بر زنجیره تامین وارد کرده است، غول های فناوری را ناگزیر به افزایش قیمت ها کرده و به طور موقت عصر طلایی گوشی های ارزان قیمت را به پایان رسانده است.
داده های آماری پاییز 1405 ثابت می کند که بازار جهانی تلفن همراه وارد دوره ای از رکود بی سابقه شده است. کاهش 22 درصدی محموله ها و کاهش حجم کل به 255.3 میلیون دستگاه، بزرگترین افت فصلی ثبت شده در تاریخ صنعت موبایل از ابتدای شروع این بازار است.
ثبت رکورد تاریخی افت محموله و انقباض بی سابقه بازار جهانی موبایل
داده های آماری مربوط به فصل پاییز 1405 خورشیدی ثابت می کند که بازار جهانی تلفن همراه وارد دوره ای از رکود فرسایشی و بی سابقه شده است. کاهش 22 درصدی محموله ها و کاهش حجم کل به 255.3 میلیون دستگاه، بزرگترین افت فصلی ثبت شده در تاریخ صنعت موبایل از ابتدای نظارت سیستماتیک بر این بازار است. این پدیده نشان می دهد که عوامل بازدارنده اساسی توانایی بازار در جذب تقاضا را به شدت مختل کرده است و شرکت های تولیدی دیگر مانند گذشته قادر به تزریق حجم بالایی از محصولات به کانال های توزیع نیستند.
در پاییز 2026، سامسونگ و اپل با وجود متحمل شدن ضربات سنگین توانستند سهم عمده ای از بازار را حفظ کنند. برندهای چینی مانند شیائومی، اوپو و ویوو آسیب پذیری بیشتری در برابر طوفان افزایش قیمت قطعات نشان دادند.
کاهش چشمگیر عرضه فقط یک نوسان فصلی نیست، بلکه نشان دهنده عدم تعادل عمیق بین قدرت خرید مصرف کنندگان و افزایش هزینه های تولید است. در شرایطی که تورم جهانی و فشارهای اقتصادی بر خانوارها سایه افکنده است، فعالان بازار ترجیح می دهند منابع خود را با احتیاط بیشتری تخصیص دهند. این انقباض جهانی ساختار رقابتی بین برندهای بزرگ و کوچک را متحول کرده و همه بازیگران صنعت را مجبور کرده است تا استراتژیهای فروش، مدیریت موجودی و خطوط تولید خود را به طور اساسی بررسی کنند.
این انقباض جهانی ساختار رقابتی بین برندهای بزرگ و کوچک را متحول کرده و همه بازیگران صنعت را مجبور کرده است تا استراتژیهای فروش، مدیریت موجودی و خطوط تولید خود را به طور اساسی بررسی کنند.
هوش مصنوعی منابع سخت افزاری را جذب می کند و 350٪ قیمت حافظه را افزایش می دهد
محرک اصلی بحران فعلی در بازار تلفن همراه رویدادهای زنجیره تامین فراتر از مرزهای صنعت تلفن همراه است. توسعه سریع و گسترش زیرساخت هوش مصنوعی در سراسر جهان، اشتهای سیری ناپذیری برای تراشه های حافظه پیشرفته (رم و ذخیره سازی) ایجاد کرده است. تمرکز غول های فناوری بر ساخت سرورهای پردازش هوش مصنوعی باعث شده است که ظرفیت خط تولید کارخانه های بزرگ نیمه هادی به سمت تراشه های سرور و پردازنده های ابری هدایت شود و سهم تولیدکنندگان گوشی های هوشمند به شدت محدود شود.
نتیجه این عدم تعادل شدید بین عرضه و تقاضا، جهش خیره کننده 350 درصدی در هزینه قطعات حافظه در سال گذشته بوده است. حافظه که همواره یکی از عناصر کلیدی و نسبتا ارزان در ساختار هزینه گوشی های هوشمند بوده است، اکنون به گلوگاهی پرهزینه تبدیل شده که سودآوری شرکت ها را تهدید می کند. سازندگان موبایل برای تهیه این قطعات کمیاب مجبور به رقابت شدید با شرکت های بزرگ فناوری سرور هستند که منجر به تحمیل هزینه های گزاف بر ساختار مالی شرکت ها می شود.
تمرکز غول های فناوری بر ساخت سرورهای پردازش هوش مصنوعی باعث شده ظرفیت خط تولید به سمت تراشه های سرور و پردازنده های ابری هدایت شود و سهم تولیدکنندگان گوشی های هوشمند به شدت محدود شود. نتیجه این عدم تعادل شدید بین عرضه و تقاضا، جهش خیره کننده 350 درصدی در هزینه قطعات حافظه در سال گذشته بوده است.
تجزیه و تحلیل عملکرد غول های صنعت؛ مقاومت نسبی اپل و سامسونگ در برابر طوفان رکود
در میان آشفتگی ساختاری بازار در سه ماهه سوم سال 2026، محرکهای بازار سامسونگ و اپل با وجود متحمل شدن ضربات سنگین توانستند سهم عمدهای از بازار را حفظ کنند. محموله های ارسال شده توسط سامسونگ با افت 5.8 درصدی به 57.8 میلیون دستگاه رسید، در حالی که شرکت اپل با کاهش 4 درصدی موفق به ارسال 57.3 میلیون دستگاه به بازار شد. این ارقام نشان می دهد که دو بازیگر اصلی بازار به دلیل قدرت چانه زنی بالا در زنجیره تامین، دسترسی پایدارتر به قطعات و داشتن مشتریان وفادار در رده های قیمتی شاخص، بهتر از سایرین توانسته اند از بحران عبور کنند.
با این حال، ثبت این نرخ کاهش حتی برای رهبران بازار گواهی بر عمق چالش پیش رو است. سهم مجموع دو غول فناوری اکنون بخش بزرگی از بازار رو به کاهش را به خود اختصاص داده است، اما این بدان معنا نیست که آنها کاملاً مصون هستند. افزایش قیمت تمام شده تولید، حاشیه سود این شرکت ها را تحت فشار قرار داده و آنها را مجبور کرده است تا برای جبران اثرات کاهش حجم فروش، روی مدل های گران قیمت و سودآورتر تمرکز کنند.
در میان آشفتگی ساختاری بازار در سه ماهه سوم سال 2026، محرکهای بازار سامسونگ و اپل با وجود متحمل شدن ضربات سنگین توانستند سهم عمدهای از بازار را حفظ کنند. برندهای چینی مانند شیائومی، اوپو و ویوو آسیب پذیری بسیار بیشتری در برابر طوفان افزایش قیمت قطعات نشان دادند.
سقوط آزاد برندهای چینی و بحران حاد در بخش محصولات اقتصادی
برخلاف شرکتهای گرانقیمت، برندهای چینی مانند شیائومی، اوپو و ویوو آسیبپذیری بیشتری در برابر طوفان افزایش قیمت قطعات نشان دادند. طبق آمارهای این فصل، محموله های شیائومی با کاهش قابل توجهی 29.2 درصدی به 30.7 میلیون دستگاه رسید. در حالی که وضعیت برای Oppo با افت 34.5 درصدی (25.6 میلیون دستگاه) و برای Vivo با افت 31.5 درصدی (19.1 میلیون دستگاه) بحرانی تر بود. این برندها بخش عمده ای از مزیت رقابتی خود را بر اساس ارائه گوشی های ارزان قیمت و مقرون به صرفه ساخته بودند.
با افزایش هزینه حافظه و تجهیزات جانبی، ادامه تولید گوشی های ارزان قیمت با حاشیه سود معقول عملا غیرممکن شده است. شرکت های تولید کننده گوشی های مقرون به صرفه یا باید قیمت نهایی محصولات خود را به شدت افزایش دهند که این امر منجر به از دست رفتن پایه مشتریان حساس به قیمت می شود یا تولید این دسته از محصولات را متوقف کنند. این مشکل ساختاری برندهای چینی را در دوراهی سختی قرار داده و سهم بازار آنها را به میزان قابل توجهی کاهش داده است.
با افزایش هزینه حافظه و تجهیزات جانبی، ادامه تولید گوشی های ارزان قیمت با حاشیه سود معقول عملا غیرممکن شده است. شرکت های تولید کننده گوشی های مقرون به صرفه یا باید قیمت نهایی محصولات خود را به شدت افزایش دهند که این امر منجر به از دست رفتن پایه مشتریان حساس به قیمت می شود یا تولید این دسته از محصولات را متوقف کنند.
تغییر رفتار اجباری مصرف کنندگان و افزایش طول عمر چرخه تعویض گوشی
واکنش طبیعی مصرف کنندگان در سراسر جهان به سیاست های افزایش قیمت شرکت های تولید کننده تغییر الگوهای رفتاری و به تعویق انداختن روند خرید دستگاه های جدید بوده است. هنگامی که تولیدکنندگان مجبور می شوند به دلیل فشار هزینه ها قیمت ها را افزایش دهند و در عین حال مدل های مقرون به صرفه را کاهش دهند، خریداران ترجیح می دهند به جای هزینه های گزاف از تلفن های فعلی خود برای مدت زمان طولانی تری استفاده کنند.
افزایش چرخه تعویض گوشی از میانگین های سال های گذشته به بازه های زمانی طولانی تر، ضربه مهلک تری به ساختار کل تقاضا وارد کرده است. مصرف کننده امروزی با درک این واقعیت که تفاوت فنی بین نسل های جدید چندان چشمگیر نیست، اما هزینه خرید به شدت افزایش یافته است، رویکرد محافظه کارانه ای را در پیش گرفته است. این رویکرد انقباضی در بازار مصرف، چرخه رکود را تشدید کرده و تولیدکنندگان را در فروش سهام خود با موانع جدی مواجه کرده است.
واکنش طبیعی مصرف کنندگان در سراسر جهان به سیاست های افزایش قیمت شرکت های تولید کننده تغییر الگوهای رفتاری و به تعویق انداختن روند خرید دستگاه های جدید بوده است.
چشم انداز مبهم صنعت موبایل؛ گذر از عصر قیمت های ارزان به تعادل مدرن
چشم انداز صنعت جهانی گوشی های هوشمند در بقیه سال 1405 هنوز در هاله ای از ابهام و چالش است. تا زمانی که بحران کمبود قطعات حافظه تحت تاثیر تقاضای سیری ناپذیر هوش مصنوعی مهار نشود و خطوط تولید نیمه هادی به تعادل پایداری بین نیازهای سرورها و تجهیزات موبایل دست نیافتند، فشار هزینه بر دوش تولیدکنندگان و مصرف کنندگان سنگین خواهد بود.
این دوره گذار، صنعت موبایل را مجبور میکند که دچار تحول ساختاری شود. عصری که در آن گوشیهای هوشمند دیگر کالاهای مصرفی با تغییرات سریع سالانه نیستند، بلکه داراییهای دیجیتالی با دوام بالاتر و قیمتهای ثابت در سطوح بالاتر خواهند بود. غلبه بر این بحران نیازمند نوآوری های فناوری در بهینه سازی مصرف حافظه و تعدیل قیمت قطعات است تا بار دیگر پویایی و روان عرضه به بازارهای جهانی بازگردد.





گفتگو در مورد این post