

بازار؛ گروه بین الملل: رقابت مالی بین چین و آمریکا مدتهاست به شکل این سوال مطرح میشود که آیا یوان جایگزین دلار میشود؟ تشکیل شد؛ سوالی که پاسخ آن چه در داده ها و چه در ادبیات رسمی پکن منفی است. آنچه در 1405 خورشیدی آشکار شده است، تغییر در زمینه این رقابت است: پکن به جای تلاش برای جایگزینی یک ارز با ارز دیگر در همان شبکه تحت سلطه دلار، در حال ایجاد زیرساخت های موازی برای پرداخت و تسویه حساب است. این تغییر در حالی که هنوز جایگزین دلار نشده است، معادلات تحریم و امنیت اقتصادی را برای بازیگرانی مانند ایران بازتعریف می کند.
چیپس; لایه ای که زیر آستانه تحریم رشد کرد
سیستم پرداخت بین بانکی فرامرزی چین که فعالیت خود را در سال 2014 آغاز کرد، در ابتدا به عنوان یک کانال جانبی برای تسویه یوان طراحی شد. اما داده های سال 1405 نشان می دهد که این سیستم از یک ابزار حاشیه ای به یک ستون زیرساخت تبدیل شده است. در آوریل 1405، متوسط حجم روزانه معاملات CIPS به 920.5 میلیارد یوان (حدود 133.5 میلیارد دلار) رسید که نسبت به سال قبل 20 درصد افزایش داشت و رکورد قبلی را شکست. چند روز بعد، در 13 آوریل، حجم معاملات یک روزه CIPS از مرز یک تریلیون یوان عبور کرد و به 1.22 تریلیون یوان (حدود 178.5 میلیارد دلار) رسید. رقمی که در تاریخ این نظام بی سابقه بود. تا ماه می، حجم روزانه به 674 میلیارد یوان کاهش یافت، اما همچنان 5 درصد بیشتر از مدت مشابه سال گذشته بود.
این جهش صرفا یک رویداد فنی نبود. تحلیلگران رشد ماه آوریل را به تحولات خاورمیانه و افزایش تقاضا برای تسویه یوان در معاملات نفتی مرتبط می دانند. به خصوص پس از انتشار گزارش هایی مبنی بر تمایل ایران به دریافت عوارض یوان در تنگه هرمز. به عبارت دیگر، CIPS دقیقاً در لحظهای که کانالهای پرداخت متعارف در معرض اختلال یا فشار سیاسی قرار داشتند، بهعنوان یک مسیر جایگزین عمل کرد.
سیستم پرداخت بین بانکی فرامرزی چین در آوریل 1405 رکوردهای تاریخی را شکست: میانگین روزانه 920.5 میلیارد یوان (133.5 میلیارد دلار) بود و در 13 آوریل، حجم یک روزه به 1.22 تریلیون یوان (178.5 میلیارد دلار) رسید. جهشی که تحلیلگران آن را با افزایش تقاضا برای تسویه یوان در معاملات نفتی خاورمیانه مرتبط می دانند.
mBridge و CBETS; دو بال زیرساخت یوان
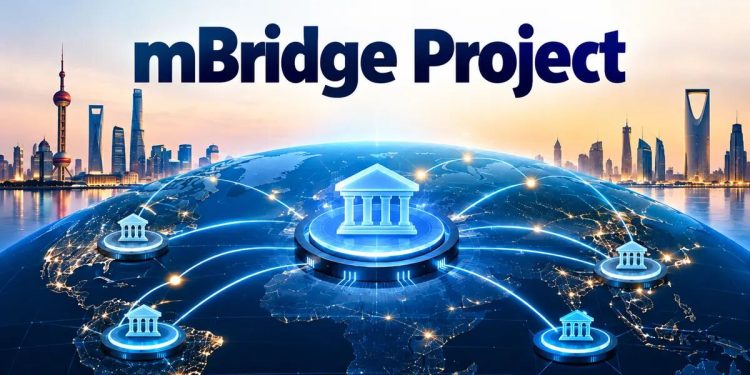
زیرساخت های مالی موازی پکن به CIPS محدود نمی شود. بانک خلق چین دو مسیر مکمل را برای بین المللی کردن یوان دیجیتال ایجاد کرده است: پل چندجانبه بانک مرکزی برای تسویه حساب های عمده و پروژه CBETS برای پرداخت های خرد و دوجانبه.
mBridge که با مشارکت بانکهای مرکزی هنگکنگ، ماکائو، امارات و تایلند ساخته شد، تا پایان سال ۱۴۰۴ خورشیدی میزبان ۴۹ بانک تجاری بود و تراکنشهای تجمعی آن به حدود ۵۰۰۰ میلیارد یوان (نزدیک به ۷۰۰ میلیارد دلار) رسید. این پل امکان پرداخت فوری چند ارزی و تبادل آنی را بدون گذر از واسطه های دلاری فراهم می کند. در ژوئن 1405، بانک خلق چین اعلام کرد که سیستم CBETS به طور رسمی فعالیت خود را با 26 بانک داخلی و خارجی به عنوان اولین شرکت کنندگان مستقیم آغاز کرده است. به گفته مقامات پکن، این سیستم اولین زیرساخت پرداخت فرامرزی در جهان است که خدمات خرد و عمده را در یک پلتفرم یکپارچه ارائه می دهد.
نکته استراتژیک این است که mBridge و CBETS عمداً به گونهای طراحی شدهاند که به کشورها اجازه میدهند بدون عضویت در شبکهای که توسط ایالات متحده کنترل یا کنترل میشود، به شهرکسازی فرامرزی دسترسی داشته باشند. این نکته ای است که مقامات آمریکایی نسبت به آن هشدار داده اند: کمیسیون بازنگری اقتصادی و امنیتی ایالات متحده و چین در گزارشی در سال 2024 هشدار داد که mBridge در نهایت می تواند یک سیستم حل و فصل جایگزین برای کشورهایی که به دنبال دور زدن تحریم های ایالات متحده هستند ارائه دهد.
mBridge بانک های مرکزی تا پایان سال 1404 میزبان 49 بانک تجاری بود و تراکنش های تجمعی آن به حدود 5000 میلیارد یوان رسید. سیستم CBETS نیز به طور رسمی در ژوئن 1405 با 26 بانک به عنوان شرکت کنندگان مستقیم شروع به کار کرد تا اولین زیرساخت یکپارچه خرد و عمده در جهان باشد.
بریکس پی; لایه ای که در بالای زیرساخت ملی قرار دارد
پیشرفت مهم دیگر، ظهور BRICSPay به عنوان یک لایه قابلیت همکاری است که زیرساخت های پرداخت ملی کشورهای عضو را به هم متصل می کند. در سپتامبر 1405، هجدهمین اجلاس سران BRICS در دهلی نو بیانیه دهلی نو را تصویب کرد که BRICSPay را به عنوان یک چارچوب غیرمتمرکز برای پیامهای پرداخت معرفی میکند که سیستمهای پرداخت ملی مانند سیستم پرداخت یکپارچه هند، سیستم پیامرسانی مالی روسیه و CIPS چین را در یک لایه مشترک بین اعضای SWT قرار میدهد. BRIX Pay به خودی خود ارز جدیدی نیست و حتی به طور کامل جایگزین سوئیفت نمی شود. بلکه یک لایه اتصال است که مسیرهای جایگزین را برای تجارت بین اعضا هموار می کند.
BRICS Pay در بیانیه دهلی نو (سپتامبر 1405) به عنوان یک لایه قابلیت همکاری که سیستم های پرداخت ملی هند، روسیه و چین را به هم متصل می کند، معرفی شد. حرکتی که به گفته تحلیلگران، راه را برای استقرار اعضا در خارج از سوئیفت، بدون جایگزینی کامل، هموار خواهد کرد.
BRICS Pay در بیانیه دهلی نو (سپتامبر 1405) به عنوان یک لایه قابلیت همکاری که سیستم های پرداخت ملی هند، روسیه و چین را به هم متصل می کند، معرفی شد. حرکتی که به گفته تحلیلگران، راه را برای استقرار اعضا در خارج از سوئیفت، بدون جایگزینی کامل، هموار خواهد کرد.
نفتی که در یوان حل می شود. از استثنا تا قاعده
قدرت واقعی زیرساخت های مالی زمانی آشکار می شود که به جریان های تجاری بزرگ متصل شود. داده های سال 1405 نشان می دهد که نفت یوان از یک ایده به یک واقعیت عملیاتی تبدیل شده است. از 11 ژانویه 1404 ایران رسماً اعلام کرد که صادرات نفت خام به چین را با دور زدن سوئیفت به طور کامل با یوان تسویه خواهد کرد. آرامکوی عربستان در بهمن 1404 اعلام کرد که 45 درصد از صادرات نفت خام خود به چین را به یوآن تسویه خواهد کرد. در پایان مارس 1404، سهم یوان در تسویه واردات نفت خام از خاورمیانه به چین از 41٪ گذشت و برای اولین بار، یوان دومین ارز تسویه حساب پس از دلار در این تجارت شد. سهم دلار در مقایسه با بیش از 90 درصدی چند سال پیش به 52 درصد کاهش یافت.
این اعداد را نباید پایان سلطه دلار خواند. تحقیقات موسسه اقتصاد بینالملل پترسون در نوامبر 1405 تأکید میکند که یوان هنوز نتوانسته است جایگزین دلار شود و سهم آن در پرداختهای جهانی سوئیفت حتی از اوج 4.7 درصد به حدود 2.75 درصد کاهش یافته است. اما این دقیقاً نکته است: ارزش استراتژیک زیرساخت های موازی در جایگزینی دلار در مرکز شبکه نیست، بلکه در ایجاد مسیرهایی است که دلار نقش خود را به عنوان یک واسطه اجباری از دست می دهد. این همان چیزی است که پترسون آن را بیمه استراتژیک می نامد: افزایش انعطاف پذیری مالی و توانایی دور زدن تحریم ها، نه جایگزینی دلار.
از ژانویه 1404، ایران با دور زدن سوئیفت، صادرات نفت خود به چین را به طور کامل با یوان تسویه کرد و آرامکوی سعودی در فوریه همان سال 45 درصد از صادرات خود به چین را با یوان تسویه کرد. سهم یوان در تسویه واردات نفت خاورمیانه به چین از 41 درصد گذشت و دلار به 52 درصد کاهش یافت.
هزینه های مسیر؛ شکاف فشار و ظرفیت آمریکا
ساخت این زیرساخت بدون هزینه نبود. فشار واشنگتن بر متحدان برای فاصله گرفتن از پروژه های چین در برخی موارد مثمر ثمر بوده است. در سپتامبر 1405، گزارش ها حاکی از آن بود که بانک مرکزی عربستان سعودی پس از تکمیل مرحله اثبات مفهوم CBETS از عضویت فعال mBridge خارج شد. اقدامی که تحلیلگران با نگرانی آمریکا در مورد نقش این پلتفرم در دور زدن تحریم ها مرتبط دانستند. بانک تسویه بین المللی نیز در مهر 1403 از این طرح خارج شد. موسسه ای که به گفته فایننشال تایمز این کار را تحت فشار واشنگتن انجام داده است.
چالش ها در جبهه داخلی نیز جدی است. بر اساس داده های پترسون، در سال 1404، بیش از 80 درصد تجارت خارجی چین همچنان با دلار تسویه می شد و سهم یوان در تسویه تجارت کالایی این کشور در نیمه اول سال 1405 حدود 28 درصد بود. این آمار نشان میدهد که زیرساختهای موازی همچنان در حاشیه شبکه دلار قرار دارند و نمادهای آن عمدتاً در کریدورهای خاصی – مانند تجارت انرژی با ایران، روسیه و بخشی از عربستان سعودی – به جای جریان اصلی تجارت جهانی فعال هستند.
فشار آمریکا هزینه هایی را در این مسیر تحمیل کرده است: خروج بانک مرکزی عربستان از عضویت فعال در mBridge و خروج بانک تسویه بین المللی از این پروژه نشانه هایی از تأثیر فشار واشنگتن است. در عین حال، بیش از 80 درصد تجارت خارجی چین همچنان به دلار تسویه می شود و زیرساخت های موازی عمدتاً در کریدورهای خاص و نه در جریان اصلی تجارت جهانی فعال است.
تاثیر بر ایران؛ باز شدن سازه در برابر حداکثر فشار
برای ایران، معماری مالی موازی چین بیش از هر چیز دیگری یک گشایش ساختاری ایجاد می کند. تحریم های آمریکا دسترسی ایران به سوئیفت و سیستم بانکی دلار را قطع کرده است. اما CIPS، mBridge و CBETSCBETS مسیرهایی هستند که در آنها تسویه یوان بدون نیاز به عبور از تنگناهای کنترل شده توسط واشنگتن امکان پذیر است. در گزارش های تحلیلی منتشر شده در پایگاه خبرجو نیز تاکید شده است که ارزش استراتژیک این زیرساخت ها برای ایران جایگزینی دلار CBETS نیست، بلکه در کاهش وابستگی به مسیرهای CBETS است که هر لحظه امکان بسته شدن آن وجود دارد.
در سال 1405 ایران عملاً به یکی از استفاده کنندگان اصلی این زیرساخت تبدیل شده است: تسویه کامل نفت با یوان، امکان دریافت عوارض یوآن در تنگه هرمز و شرکت در جلسات بریکس، همگی نشانه هایی از قرار گرفتن ایران در لایه ای از سیستم مالی جهانی است که خارج از کنترل مستقیم آمریکا طراحی شده است. اگرچه این وضعیت آسیب پذیری ایران را به طور کامل برطرف نمی کند، اما فضای مانور اقتصادی و دیپلماتیک تهران را در برابر فشار حداکثری گسترش می دهد. آینده این معماری موازی به توانایی پکن برای غلبه بر فشار واشنگتن و جلب اعتماد بازیگرانی بستگی دارد که هنوز بین این دو شبکه مردد هستند. اما مسیر طی شده در سال 1405 نشان می دهد که زیرساخت CBETS به عرصه اصلی رقابت مالی تبدیل شده است نه ارز CBETS.






گفتگو در مورد این post