


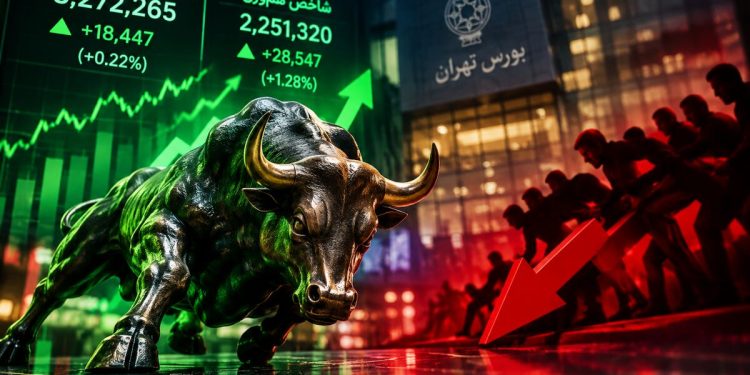
سومیا شورابی; بازار: بازار سرمایه به نقطه حساس و تعیین کننده ای رسیده است. به گفته کارشناسان، نگاه «شاخص محور» دیگر پاسخگوی واقعیت های میدانی نیست. در این راستا، دکتر هلن عصمت پناهاین مدرس دانشگاه در حوزه مالی، اقتصاد و سرمایه گذاری در تحلیلی جامع از وضعیت فعلی بازار به تحلیل رویدادهای معاملاتی روزهای پایانی مهر پرداخت و متغیرهای کلیدی آبان ماه را برشمرد.
واگرایی شاخص کل و وزن برابر؛ نشانه عدم وجود نقدینگی گسترده
عصمت پناه با اشاره به وضعیت معاملات روز چهارشنبه 8 مهرماه گفت: معاملات این روز با افت نزدیک به 99 هزار واحدی شاخص کل به پایان رسید در حالی که شاخص هم وزن حدود 0.19 درصد رشد را تجربه کرد و تعداد نمادهای مثبت تابلوی معاملات بیش از نمادهای منفی بود.
وی تصریح کرد: از نظر من این تفاوت رفتاری یکی از مهم ترین نشانه های ساختاری در شرایط فعلی بازار است. زیرا به وضوح نشان می دهد که فشار فروش عمدتاً در بخش بزرگی از نمادهای شاخص ساز متمرکز است و هنوز نمی توان از خروج همه جانبه، یکسان و سیستماتیک از بورس صحبت کرد.
این مدرس برجسته بازار سرمایه در تشریح آمار و متغیرهای ثبت شده در آخرین روز مهر افزود: شاخص کل در پایان معاملات روز 29 مهرماه در سطح 8 میلیون و 173 هزار و 361 واحد قرار گرفت و حدود 1.2 درصد کاهش را به ثبت رساند. از سوی دیگر، شاخص هم وزن در رقم 2 میلیون و 255 هزار و 615 واحد قرار گرفت و رشد 0.19 درصدی را به ثبت رساند. همچنین ارزش معاملات خرد سهام، حق تقدم و صندوق های سرمایه گذاری به حدود 42.9 هزار میلیارد تومان رسید و در پایان روز رقم 4.2 هزار میلیارد تومان پول واقعی از این بخش خارج شد.
این کارشناس ارشد بازار سرمایه همچنین تاکید کرد: در حال حاضر دو تصویر کاملاً متفاوت از بازار پیش روی فعالان قرار دارد; تصویر شاخص کل محتاطانه و اصلاحی است اما تصویر هم وزنی و پراکندگی نمادهای مثبت همچنان از جریان تقاضا در بخش هایی از بازار خبر می دهد. بر این اساس، افت اخیر را به تنهایی نمی توان به عنوان آغاز یک روند نزولی جدید تفسیر و ارزیابی کرد.
تثبیت سود و نقش ریسک های ژئوپلیتیکی پس از رشد سریع
دکتر عصمت پناه با یادآوری عملکرد بازار در مهرماه خاطرنشان کرد: بررسی تاریخچه معاملات مهر ماه چشم انداز دقیق تری به ما می دهد. در اواسط مهر، بازار توانست تا سطوح بالای 8 میلیون واحد پیش برود و در مقاطعی شاهد هجوم قابل توجه نقدینگی و رشد همزمان شاخص ها بودیم. به عنوان مثال در معاملات 27 مهرماه شاخص کل به بیش از 134 هزار واحد رسید و رقمی در حدود 2.2 هزار میلیارد تومان پول واقعی جذب تالار شیشه ای شد، اما در روزهای پس از آن، رفتار جریان نقدینگی دچار نوسان شد و تابلوی معاملات با افزایش عرضه ها مواجه شد.
وی در ادامه توضیح داد: از این منظر وضعیت فعلی را باید «اصلاح طبیعی پس از یک دوره رشد سریع» دانست تا تغییر قطعی و معکوس شدن روند کلی بازار. پس از یک موج صعودی محسوس، بازار به طور طبیعی با افزایش پدیده «شناسایی سود» مواجه است. وضعیتی که در آن برخی از سرمایه گذاران ترجیح می دهند سود به دست آمده خود را تثبیت کنند. در نتیجه، اگرچه خروج پول واقعی در روزهای اخیر هشداری است که باید بسیار جدی گرفته شود، اما دلیل کافی برای اعلام پایان روند صعودی نیست. در این میان، متغیر ریسکهای ژئوپلیتیکی نیز بهعنوان یک عامل تأثیرگذار بر جو روانی بازار نقش دارد.
رفتار پول واقعی؛ هشدار اصلی و دماسنج تعادل بازار
این استاد دانشگاه با تاکید بر لزوم نظارت بر نقدینگی گفت: به نظر من در مقطع فعلی، متغیری که بسیار مهمتر از تعداد و رقم شاخص ها است، کیفیت رفتار پول واقعی است. زمانی که شاخص کل کاهش می یابد اما شاخص هم وزن سبز باقی می ماند، این فرضیه شکل می گیرد که نقدینگی در حال چرخش و جابجایی بین صنایع و نمادهای مختلف است. اما زمانی که خروج پول واقعی نیز تشدید می شود، این سناریو تقویت می شود که بخشی از سهامداران درصدد کاهش سطح ریسک پرتفوی خود هستند.
عصمت پناه همچنین یادآور شد: دقیقاً همین الگو در معاملات 29 مهرماه مشاهده شد. فروش سرانه بیش از خرید سرانه بود و نتیجه قدرت خریداران در بخش سهام منفی بود. این اتفاق آماری نشان می دهد که مشکل اصلی بازار در حال حاضر خشکی و کمبود کامل تقاضا نیست، بلکه برهم خوردن تعادل عرضه و تقاضا و همچنین کیفیت نقدینگی ورودی است.
این کارشناس برجسته بازار سرمایه افزود: از سوی دیگر باید در نظر داشت که در ابتدای هفته بازار سهام نیز با موج سنگین فروش مواجه بود و گزارش های رسمی از برداشت بی سابقه حدود 8 هزار میلیارد تومانی پول واقعی تنها در یک جلسه معاملاتی خبر می داد. بنابراین خروج سرمایه در 29 مهر را نباید به عنوان یک اتفاق کاملا مجزا ارزیابی کرد، بلکه باید در زنجیره رفتار چند روز اخیر بورس مورد تحلیل قرار گیرد.
چشم انداز نوامبر؛ آزمون نقدینگی و ضرورت اتخاذ رویکرد انتخاب محور
دکتر عصمت پناه در بخشی دیگر از این تحلیل به پیش بینی روند بازار در دومین ماه پاییز پرداخت و اظهار داشت: برای آبان ماه پیش بینی من نه صعود سریع و یکنواخت است و نه سقوط گسترده. سناریوی محتملتر بازاری نوساندار و «انتخابمحور» خواهد بود که در آن وزن عملکرد و پرتفوی خاص صنایع و شرکتها چندین برابر نوسانات تراز کل شاخص خواهد بود.
این استاد اقتصاد و سرمایه گذاری چهار متغیر حیاتی را در تعیین سرنوشت بازار مورد توجه و تبیین قرار داد:
1. بازگرداندن یا ادامه برداشت پول واقعی: در صورتی که تخلیه نقدینگی خرد در چند نوبت آتی ادامه یابد و همزمان ارزش معاملات خرد روند نزولی به خود بگیرد، احتمال تعمیق دامنه اصلاح افزایش خواهد یافت. از سوی دیگر، بازگشت سرمایه واقعی به همراه جهش ارزش معاملاتی به عنوان اولین علامت معتبر پایان مرحله اصلاح تلقی خواهد شد.
2. نوع رفتار با نمادها و شاخص های بزرگ: عملکرد روز 29 مهر و مثبت بودن شاخص هم وزن در کنار افت شاخص کل ثابت کرد که تمام بخش های بازار با شدت یکسان فروخته نمی شوند. اگر در روزهای آینده بار دیگر جریان تقاضا به سمت شرکت های بزرگ متمایل شود، شانس احیای شاخص کل و بازگشت به مسیر صعودی تقویت می شود.
3. متغیرهای اساسی و شاخص های کلان اقتصادی: نرخ ارز، شتاب تورم، نرخ بهره، نوسانات قیمت جهانی کالاها و کالاها، سابقه سودآوری شرکت ها و تصمیمات سیاست گذاران اقتصادی، پایه های اصلی ارزش گذاری سهام را تشکیل می دهند. در شرایط تورمی حاکم بر اقتصاد کشور، بورس همواره از نظر اسمی پتانسیل رشد را دارد، اما این انبساط قیمت زمانی از غنای اساسی برخوردار است که با رشد سودآوری و جریان نقد عملیاتی شرکت ها گره بخورد.
4. تحولات سیاسی، فضای مذاکرات و دامنه تنش ها: اخبار و سیگنالهای سیاسی، اعم از آغاز مذاکرات یا تشدید تنشها، باید در قالب یک سناریوی مستقل و مؤثر در استراتژی و وزن دهی پرتفوی مورد توجه قرار گیرند.
دکتر هلن عصمت پناه در جمع بندی تحلیل های خود تاکید کرد: وضعیت بازار سرمایه را «در منطقه هشدار و احتیاط» ارزیابی می کنم نه در «منطقه بحران». افت 1.2 درصدی شاخص کل در 29 مهرماه و خروج بیش از 4 هزار میلیارد تومانی پول واقعی، نشانه هایی نیست که بتوان به راحتی از کنار آن گذشت، اما ثبات و رشد شاخص هم وزن در کنار مثبت بودن بخش عمده نمادها، نشان می دهد که هنوز مستندات و شواهد کافی برای صدور حکم تمام عیار سقوط وجود ندارد.
این کارشناس اقتصادی در پایان خاطرنشان کرد: معتقدم بورس در حال حاضر در مرحله «قدرت تقاضا» در حال آزمایش است. در صورت تزریق مجدد نقدینگی در روزهای اول آبان ماه به رگ های بازار، اصلاح اخیر پس از جهش های سنگین در محل استراحت و تنفس طبیعی بازار قرار می گیرد. اما اگر خروج پول واقعی ادامه یابد و ارزش معاملات کوچک کاهش یابد و فشار عرضه از بزرگها به بدنه بازار سرایت کند، احتمال رکود یا کاهش عمیقتر اصلاح فعلی افزایش مییابد.
وی افزود: بنابراین برای فعالان بازار، آبان ماه فراتر از زمان تصمیم گیری 0 تا 100 درصدی در مورد «خرید یا فروش کل بازار» است، زمان انتخاب هوشمندانه سهام، مدیریت فعال ریسک و تمرکز بر نسبت های ارزش گذاری و کیفیت سود پایدار شرکت ها است. به عبارت ساده، بازار گم نشده است، اما دیگر نمی توان صرفاً با تکیه بر نوسانات شاخص، تداوم روند صعودی را تضمین کرد. از این نقطه به بعد، کیفیت نقدینگی و سلامت بنیادی شرکت ها تعیین می کند که آیا بازار در حال تجربه یک وقفه موقت است یا وارد مرحله جدیدی از چرخه خود می شود.





گفتگو در مورد این post